
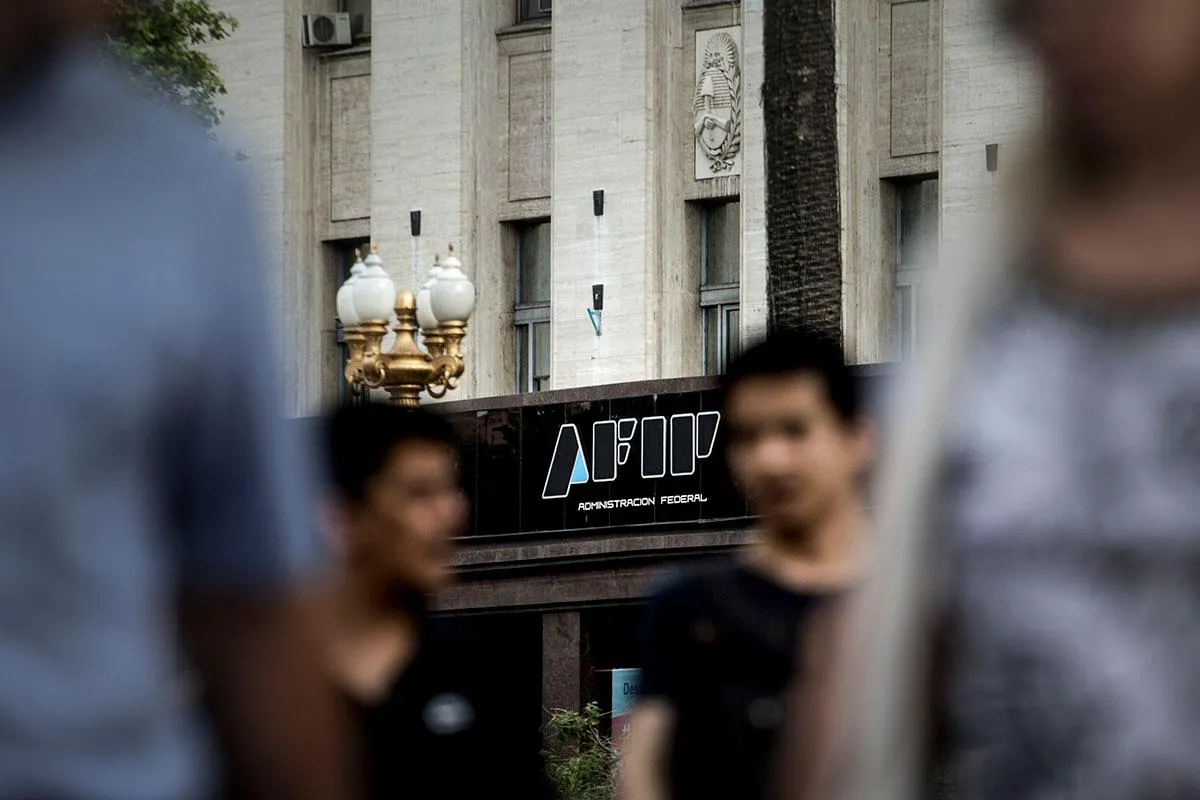
Tras la caída de la recaudación, la AFIP sale a controlar y empiezan a llegar inspecciones a las empresas
Con información de Agencia de Noticias
La caída de la recaudación de febrero en los tributos nacionales atados al nivel de actividad prendió las alarmas en el ministerio de Economía y de la Administración Federal de Ingresos Públicos.

Una de las acciones que emprendió el organismo de control para recuperar ese número vital y necesario de ingresos para cumplir con la meta de déficit cero, fue intensificar las acciones de fiscalización y control, algo que dada la situación pandémica y de pospandemia, se había hecho más laxo durante la gestión anterior.
Según cálculos del IARAF, la recaudación tributaria nacional en el primer bimestre habría disminuido un 7% interanual real. Al excluir los tributos vinculados al comercio exterior, (con el impuesto PAÍS como tributo estrella) descendería un 17% en términos reales.
Esta semana varias empresas y personas físicas comenzaron a recibir intimaciones para justificar diferencias en liquidaciones impositivas o para que presenten declaraciones juradas.
Así lo advirtió el Dr. Sebastian Domínguez, CEO de SDC Asesores Tributarios, que desde su cuenta de X informó que la AFIP está cruzando créditos fiscales computados en las DDJJ de IVA durante 2023 con comprobantes electrónicos emitidos por proveedores y está enviando requerimientos por diferencias.
El contador ejemplificó la situación con un caso recibido en su estudio y dio cuenta de la complejidad y cargos administrativos adicionales que esto trae.
“Hay casos de contribuyentes que tienen un volumen de ventas cobradas con tarjeta de crédito, débito y compra muy importante que generan comisiones + IVA crédito fiscal que surgen de comprobantes que no son electrónicos y eso genera diferencias relevantes”, como lo pueden ser por ejemplo las comisiones de las tarjetas de crédito, los resúmenes de cuenta bancario, etc.
La AFIP está otorgando 10 días hábiles administrativos para acreditar el correcto computo del crédito fiscal declarado o rectificar, si corresponde las Declaraciones Juradas del IVA y los Libros de IVA Digital.
El problema es que la “acreditación” debería ser exhibiendo los comprobantes y el requerimiento indica que se debe contestar mediante presentaciones digitales, lo que llevaría a escanear y adjuntar toda esa documentación es una carga administrativa difícil de poder absorber, ya que hay empresas que tienen miles de comprobantes de liquidaciones de tarjetas de crédito, débito y compras en un año.
Lo que recomienda Domínguez, en tal caso, es contestar el requerimiento detallando todos los comprobantes no electrónicos que generan crédito fiscal y manifestar que los comprobantes originales están a disposición en el domicilio. (NA)


Una consultora internacional ve riesgos para Milei en 2027 y reduce su apuesta por Argentina: los datos que preocupan

Ni las promociones salvaron al Día de la Madre: cinco años de caída en las ventas y un dato que preocupa a los comercios

El Gobierno sostiene el ajuste: tarifas bajo presión y peores pronósticos del FMI

Indumentaria en crisis: caen las ventas, se disparan las importaciones y la producción acumula 14 meses de baja

La inflación mayorista volvió a acelerarse: llegó al 3,2% en septiembre y acumuló 22,8% en el año

Los argentinos trabajan más horas, pero producen menos: el dato que expone un problema de la economía

La industria sigue sin repuntar: cuatro de cada diez máquinas están paradas y hay sectores mucho más golpeados

River y la Copa Libertadores 2027: qué necesita y cómo podría ayudarlo Boca

Sin ley de apuestas, Diputados negocia reformas judiciales, sanitarias y productivas