Endeudamiento: crece el crédito, pero se dispara la morosidad en los hogares
Más crédito pero también más atraso: la morosidad se cuadruplicó en un año. Radiografía del endeudamiento que golpea a millones de familias.
 Juan Manuel Villarreal

El endeudamiento de las familias argentinas alcanzó niveles récord y encendió señales de alerta. Según un informe de Focus Market, seis de cada diez hogares recurren a financiamiento fuera del sistema bancario, mientras que la mora se disparó con fuerza en el último año.
El estudio, basado en un relevamiento de 2.670 hogares junto con datos de la EPH y el Banco Central, muestra un cambio profundo en el mapa del crédito durante 2025 y el inicio de 2026, con más acceso al financiamiento, pero también mayores dificultades para cumplir con los pagos.
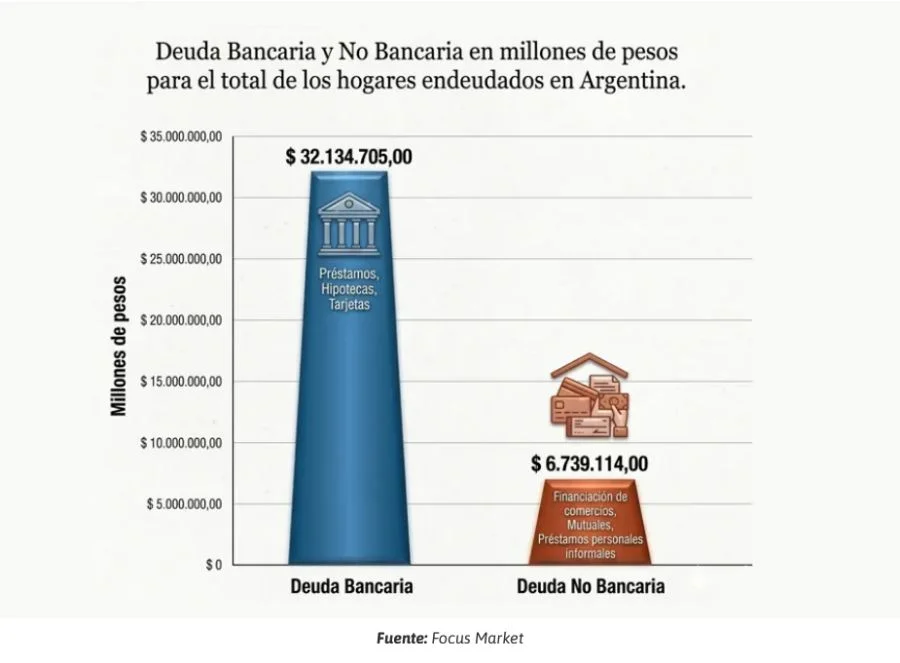
Actualmente, la deuda total de los hogares supera los $39 billones: $32,1 billones corresponden a crédito bancario y $6,9 billones a deuda no bancaria.
Cambia el mapa del endeudamiento familiar
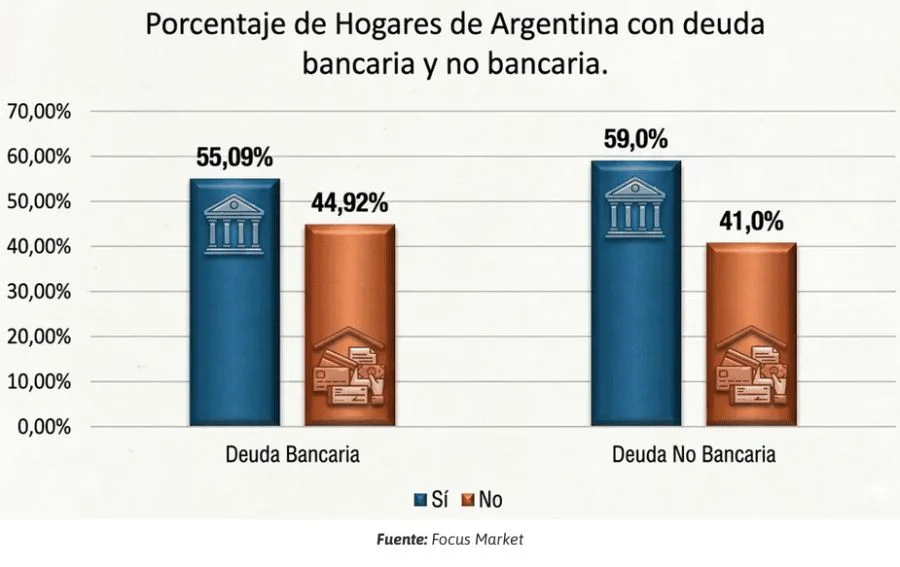
El informe revela una transformación en la forma en que las familias se financian. Mientras en 2023 el 82,6% de los hogares tenía deuda no bancaria, en 2026 ese porcentaje cayó al 59%.
En paralelo, el crédito bancario ganó terreno: pasó de alcanzar al 41,3% de los hogares al 55,1%, reduciendo de manera significativa la brecha entre ambos sistemas.
“El avance del crédito en Argentina está siendo el gran sostén del consumo”, explicó Damián Di Pace, director de Focus Market, quien destacó que el financiamiento permite a los hogares sostener gastos y acceder a bienes durables.
Por qué crece el crédito bancario
Según el análisis, uno de los factores clave detrás de esta expansión es la menor absorción de recursos por parte del Estado, lo que liberó capacidad de préstamo hacia el sector privado.
A esto se suma la desaceleración de la inflación y una mayor previsibilidad económica, que mejoraron la confianza y favorecieron el paso desde esquemas informales hacia el sistema financiero formal.
En promedio, la deuda bancaria asciende a $5.702.809 por hogar endeudado, mientras que la no bancaria se ubica en $1.149.431.
Crece el crédito, pero también la mora
El principal foco de preocupación está en la morosidad. El ratio de irregularidad pasó del 2,7% en enero de 2025 al 10,6% en enero de 2026, casi cuadruplicándose en apenas doce meses.
Los préstamos personales lideran el deterioro: la mora subió del 3,5% al 13,2%. Las tarjetas de crédito también registraron un salto significativo, del 2% al 11%.
Los sectores más golpeados
El informe advierte además sobre un fuerte deterioro en la categoría de “otros préstamos”, donde la irregularidad alcanzó el 31,9%, reflejando mayores dificultades en los segmentos más informales.
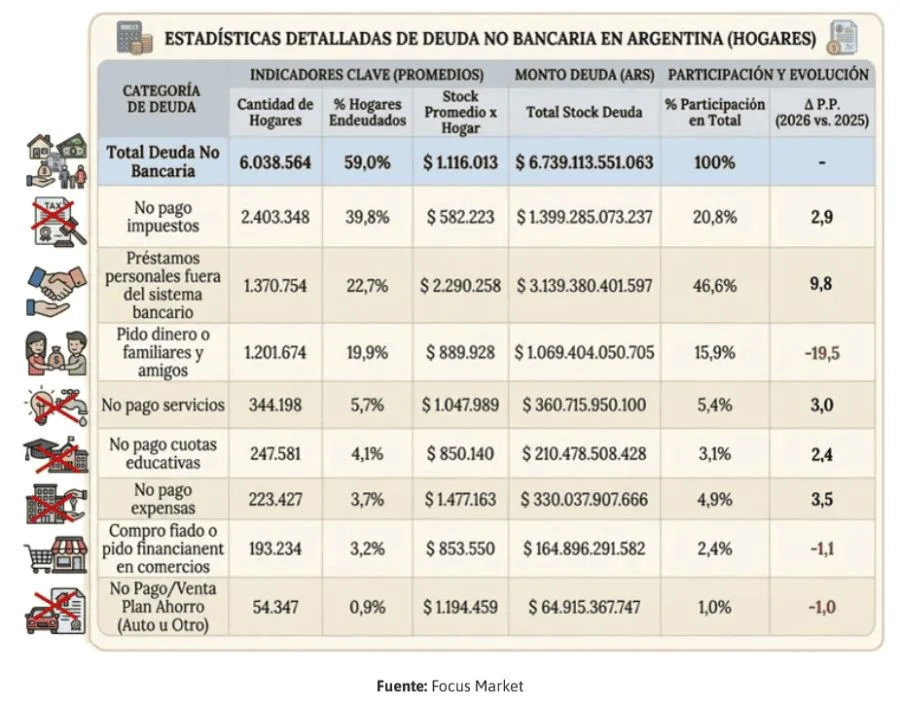
En cuanto a la deuda no bancaria —que involucra a más de 6 millones de hogares— incluye desde préstamos entre familiares hasta impuestos, expensas y servicios impagos.
Dentro de este universo:
- Los préstamos personales informales representan el 46,6%
- El no pago de impuestos, el 20,8%
- Los préstamos de familiares o amigos, el 15,9%
Además, crecen con fuerza las deudas vinculadas a gastos básicos como expensas, educación y servicios, lo que evidencia una presión cada vez mayor sobre los ingresos.
La clave: tasas, ingresos y estabilidad
Para los especialistas, la evolución del crédito está estrechamente ligada al contexto macroeconómico. La baja de tasas impulsa el acceso al financiamiento, pero también puede tensionar la capacidad de pago si los ingresos no acompañan.
Di Pace advirtió que la sostenibilidad del endeudamiento dependerá de la estabilidad económica y de la previsibilidad en los ingresos de los hogares, en un escenario donde el crédito ya es un actor central del consumo.
Te puede interesar
Una consultora internacional ve riesgos para Milei en 2027 y reduce su apuesta por Argentina: los datos que preocupan
Juan Manuel Villarreal
Economía19 de octubre de 2026BCA Research cerró posiciones en bonos y acciones argentinas tras obtener ganancias y recomendó reducir la exposición al país. Aunque reconoce avances en inflación y equilibrio fiscal, advierte que la pérdida de empleo, el crédito caro y la demora de nuevas inversiones podrían condicionar la recuperación económica antes de las elecciones presidenciales.
Ni las promociones salvaron al Día de la Madre: cinco años de caída en las ventas y un dato que preocupa a los comercios
Juan Manuel Villarreal
Economía19 de octubre de 2026Las ventas minoristas volvieron a retroceder durante una de las fechas comerciales más importantes del año. Un relevamiento de CAME mostró que los descuentos y las cuotas no alcanzaron para recuperar el consumo. Qué pasó con el gasto promedio y cuáles fueron los rubros más afectados.
El Gobierno sostiene el ajuste: tarifas bajo presión y peores pronósticos del FMI
Pamela Orellana
Economía18 de octubre de 2026El equipo económico de Javier Milei necesitaría acumular cerca de $4 billones de superávit entre octubre y noviembre para cumplir la meta fiscal, si diciembre repite el déficit del año pasado. Mientras los servicios públicos absorben el 14,6% del salario promedio registrado en el AMBA, el Fondo reclama sostener la reducción de subsidios y anticipa menor crecimiento y más inflación.

Indumentaria en crisis: caen las ventas, se disparan las importaciones y la producción acumula 14 meses de baja
Mariana Portilla
Economía17 de octubre de 2026Los últimos datos de la Cámara Industrial Argentina de la Indumentaria (CIAI) muestran que las ventas en unidades cayeron 15,9% interanual durante julio y agosto, al mismo tiempo que el volumen de prendas importadas aumentó 54% durante los primeros ocho meses de 2026.
La inflación mayorista volvió a acelerarse: llegó al 3,2% en septiembre y acumuló 22,8% en el año
Mariana Portilla
Economía16 de octubre de 2026El Índice de Precios Internos al por Mayor (IPIM), que mide la evolución de los precios mayoristas de productos nacionales e importados, avanzó 1,1 puntos más que en agosto y alcanzó una variación interanual del 29,2%. Los bienes producidos en el país subieron 3,4%, mientras que los importados aumentaron apenas 0,4%.

Los argentinos trabajan más horas, pero producen menos: el dato que expone un problema de la economía
Juan Manuel Villarreal
Economía16 de octubre de 2026Un relevamiento del INDEC reveló que la productividad por hora cayó 6% entre 2016 y 2025, aunque el total de horas trabajadas aumentó 11% y los servicios de capital crecieron 14%. El deterioro alcanza a sectores que concentran la mayor parte del empleo y plantea dificultades para mejorar los ingresos.
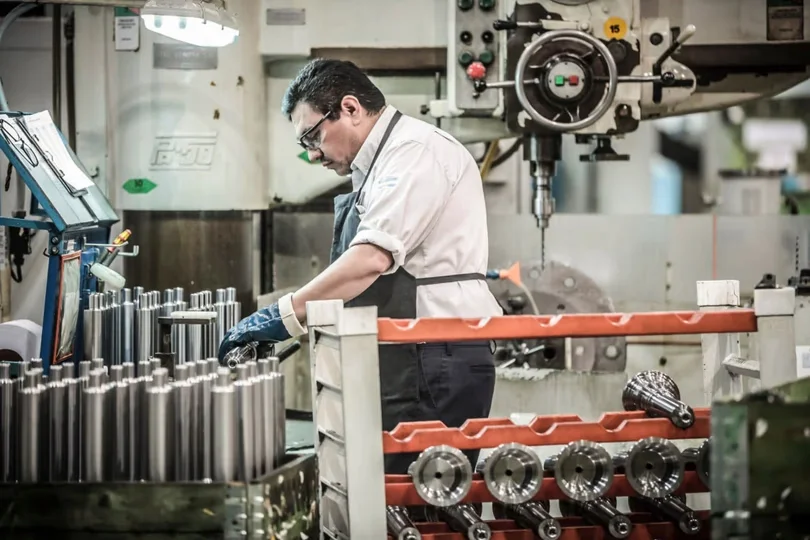
La industria sigue sin repuntar: cuatro de cada diez máquinas están paradas y hay sectores mucho más golpeados
Juan Manuel Villarreal
Economía15 de octubre de 2026El INDEC informó que las fábricas utilizaron apenas el 58,5% de su capacidad instalada durante agosto, por debajo del registro interanual. La metalmecánica y la industria automotriz estuvieron entre los sectores más afectados, mientras la refinación de petróleo encabezó los niveles de utilización.
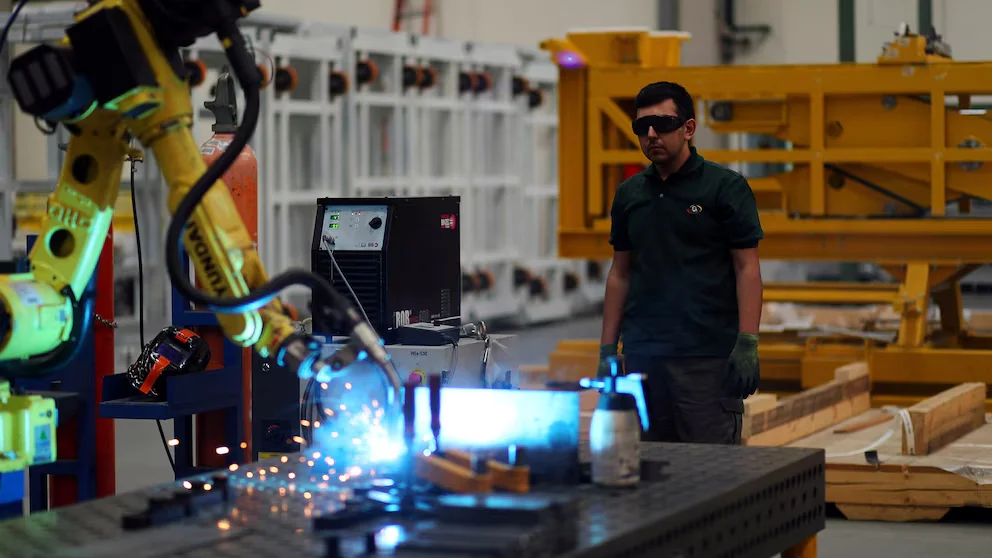
Una nueva señal de alerta para las empresas: la mora saltó 53% y casi 60.000 firmas tienen deudas atrasadas
Juan Manuel Villarreal
Economía15 de octubre de 2026Un informe de Fidelitas reveló que otras 1.937 empresas ingresaron en mora durante septiembre y el total llegó a 58.982. Las tasas elevadas y la debilidad de la actividad complican el escenario, mientras millones de personas también registran dificultades para afrontar sus créditos.
Lo más visto
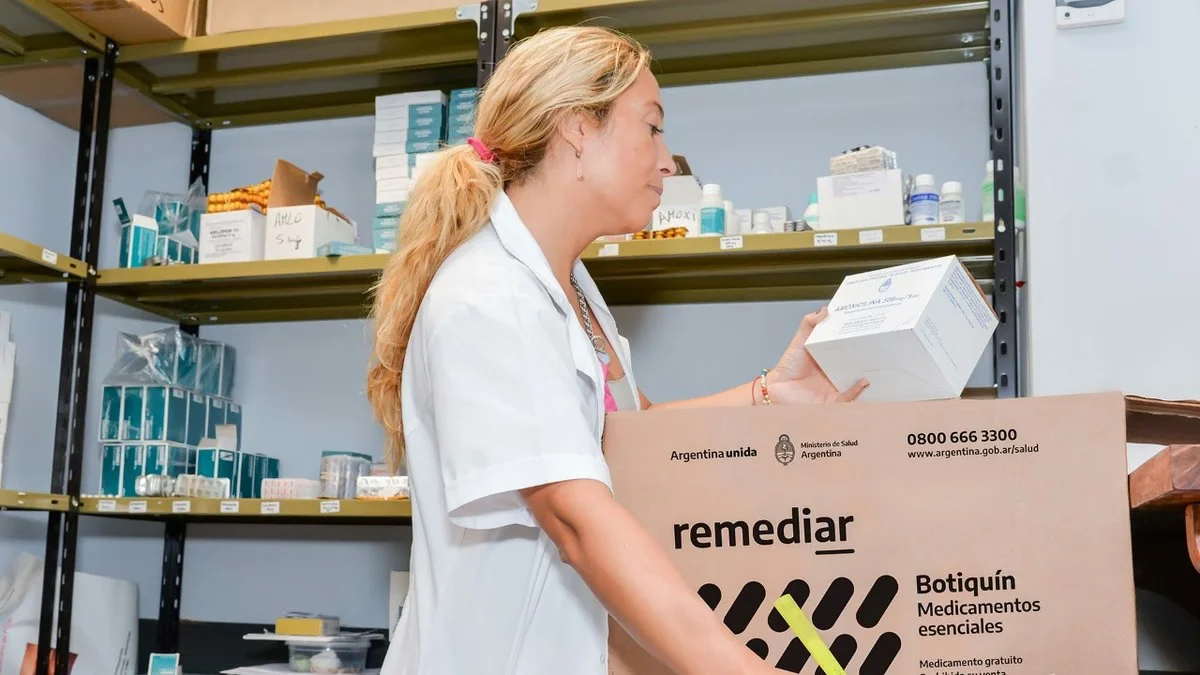
De 128 medicamentos a seis: el recorte de Milei a Remediar y la presión sobre las provincias
Pamela Orellana
Política18 de octubre de 2026El Gobierno nacional reemplazó el listado de fármacos esenciales por seis principios activos cardiovasculares, después de una fuerte caída del presupuesto y las entregas. La medida afecta la provisión gratuita en centros de salud, suma costos a las provincias y abre una discusión por la continuidad de tratamientos.

Juicio por la muerte de Maradona: pedidos de hasta 16 años de prisión y una semana decisiva
Pamela Orellana
Argentina18 de octubre de 2026La Fiscalía y las querellas cerraron sus acusaciones contra los profesionales que atendieron al Diez durante sus últimos días. Ahora será el turno de las defensas, con audiencias previstas entre el 20 y el 22 de octubre. Las diferencias sobre las responsabilidades, un pedido unánime de absolución y la expectativa por el veredicto.
El Gobierno sostiene el ajuste: tarifas bajo presión y peores pronósticos del FMI
Pamela Orellana
Economía18 de octubre de 2026El equipo económico de Javier Milei necesitaría acumular cerca de $4 billones de superávit entre octubre y noviembre para cumplir la meta fiscal, si diciembre repite el déficit del año pasado. Mientras los servicios públicos absorben el 14,6% del salario promedio registrado en el AMBA, el Fondo reclama sostener la reducción de subsidios y anticipa menor crecimiento y más inflación.