Crédito récord, pero a qué precio: el costo es asfixiante
Crecen los préstamos y el uso de tarjetas, pero con tasas de hasta 449%. ¿Acceso al crédito o bomba de tiempo? El Gobierno celebra, pero los números muestran otra cara.
Economía29 de julio de 2025 Juan Manuel Villarreal


Tanto el presidente Javier Milei como el ministro de Economía, Luis Caputo, insisten en que el regreso del crédito es una de las señales de recuperación. Sin embargo, detrás del discurso oficial, la realidad muestra un fenómeno preocupante: tasas descomunales, familias endeudadas hasta el cuello y niveles de mora en aumento.
Si bien crece el uso de tarjetas de crédito, préstamos personales y hasta créditos informales, los intereses que deben afrontar los usuarios están muy por encima de la inflación estimada para 2025, que el Relevamiento de Expectativas del Mercado (REM) sitúa en el 27%.
Hoy, financiarse con tarjeta en un banco tradicional implica pagar una Tasa Nominal Anual del 90%, con un Costo Financiero Total (CFT) que llega al 138%. Para préstamos personales, la cifra baja a un 68%, pero sigue lejos de ser accesible.
Fintech: créditos inmediatos con tasas impensadas
En el ecosistema fintech, el panorama es todavía más crudo. Un cliente bancarizado, sin deudas previas y con ingresos estables, puede recibir un préstamo de $100.000 a 12 cuotas con un CFT de hasta 449%. Otras billeteras digitales ofrecen el mismo monto con tasas del 193%.
Cuotificar compras también tiene un alto costo: las tasas rondan entre el 70% y el 80% anual. Pero los montos más pequeños, destinados a personas fuera del sistema financiero tradicional, tienen tasas más elevadas aún. Las fintech usan modelos de evaluación crediticia alternativos para llegar a quienes los bancos rechazan, pero el precio de esa inclusión es, en muchos casos, desproporcionado.
La calle también financia, pero a precio de usura
En el circuito informal, conseguir un préstamo puede ser directamente prohibitivo. Según fuentes del sector comercial, se ofrecen tasas del 24% en dólares para créditos hipotecarios, frente al 9% más UVA que cobra un banco.
El negocio informal también se traslada a los cheques diferidos: hoy, en la calle, un cheque a 30 días se descuenta entre 6,5% y 8%, y muchos prestamistas se niegan a operar a más plazo por el riesgo de incumplimiento.
Incluso grandes empresas y estaciones de servicio se suman al circuito: compran cheques con descuento y los liquidan al acreditarse. El efectivo ya no circula como antes, y la desconfianza también afecta al dinero físico.
Más clientes, más mora: los bancos prenden alarmas
El acceso al crédito creció, pero también lo hizo la mora bancaria. Según datos oficiales hasta abril de 2025, el 4,6% de los préstamos personales están en situación irregular, al igual que el 2,9% de las tarjetas de crédito.
La consultora LCG alertó por un patrón preocupante: primero, los clientes pagaban apenas más que el mínimo mensual. Ahora, ni siquiera alcanzan ese monto. Las pérdidas esperadas bajo normas NIIF ya impactan los balances del sistema financiero.
Desde el sector de medios de pago advierten que la expansión del crédito estuvo basada en perfiles frágiles, que ingresaron al sistema por flexibilización de requisitos, pero que no pueden sostener sus obligaciones.
Te puede interesar
De fabricar a importar: el cierre de otra planta bonaerense expone el retroceso industrial
Mariana Portilla
Economía19 de noviembre de 2026Arcor anunció el fin de la actividad de La Campagnola en Mar del Plata y ofrecerá traslados o indemnizaciones al personal. La empresa atribuyó la decisión a la falta de materia prima y al abastecimiento con conservas elaboradas en el exterior.
Un relevamiento reveló cuánto cuesta llenar el changuito según cada provincia
Juan Manuel Villarreal
Economía19 de noviembre de 2026Un relevamiento de Analytica reveló que una misma compra familiar puede costar hasta $130.453 más según la provincia. La Patagonia concentra los precios más altos, mientras que en el norte el gasto representa una mayor proporción de los salarios. Cuánto cuesta en Buenos Aires y qué alimentos aumentaron más.

Recaudación bonaerense en rojo: la caída de la actividad presiona las cuentas de 2027
Pamela Orellana
Economía19 de noviembre de 2026Un informe de Marcelo Daletto muestra que los ingresos tributarios propios de la Provincia perdieron 3,5% real hasta septiembre, con fuertes retrocesos en Ingresos Brutos, Sellos y Automotor. Los indicadores de industria y comercio acompañan el deterioro, mientras Kicillof negocia el Presupuesto 2027 y los municipios siguen de cerca la evolución de los fondos.
La crisis de Agro de Souza expone la presión financiera sobre el entramado productivo bonaerense
Pamela Orellana
Economía19 de noviembre de 2026La histórica firma de Coronel Suárez entró en concurso preventivo con deudas por más de $22.800 millones. El caso se suma a las dificultades de Los Grobo y a la caída de la fabricación nacional de maquinaria agrícola, en un escenario de crédito costoso, ventas debilitadas y mayor competencia importada. Las consecuencias alcanzan al entramado productivo del interior provincial.

Ingresos Brutos bonaerenses: crece la presión para reformar o reemplazar el impuesto
Pamela Orellana
Economía19 de noviembre de 2026Mientras el Gobierno bonaerense propone mantener las alícuotas con alivios para 38.000 pymes, La Libertad Avanza impulsa un proyecto para sustituir Ingresos Brutos por un impuesto al consumo final. La industria reclama rebajas más profundas y especialistas advierten sobre posibles conflictos legales y sus efectos en los precios y la recaudación provincial.

El asado se aleja de la mesa: el consumo de carne cayó 11,2% interanual
Juan Manuel Villarreal
Economía17 de noviembre de 2026El consumo de carne vacuna cayó 11,2% interanual y alcanzó los 44,5 kilos por habitante, el registro más bajo de las últimas dos décadas. Mientras el asado aumentó 44% en un año, el pollo y el cerdo ganan atractivo por sus menores precios.

La UCA contradice a Javier Milei: la pobreza podría llegar al 42,4%
Juan Manuel Villarreal
Economía17 de noviembre de 2026Un informe de la Universidad Católica Argentina cuestionó cómo se mide la pobreza y advirtió que la mejora oficial se reduce o desaparece al actualizar los cálculos. Las estimaciones alternativas muestran una realidad diferente a la difundida por el Gobierno.
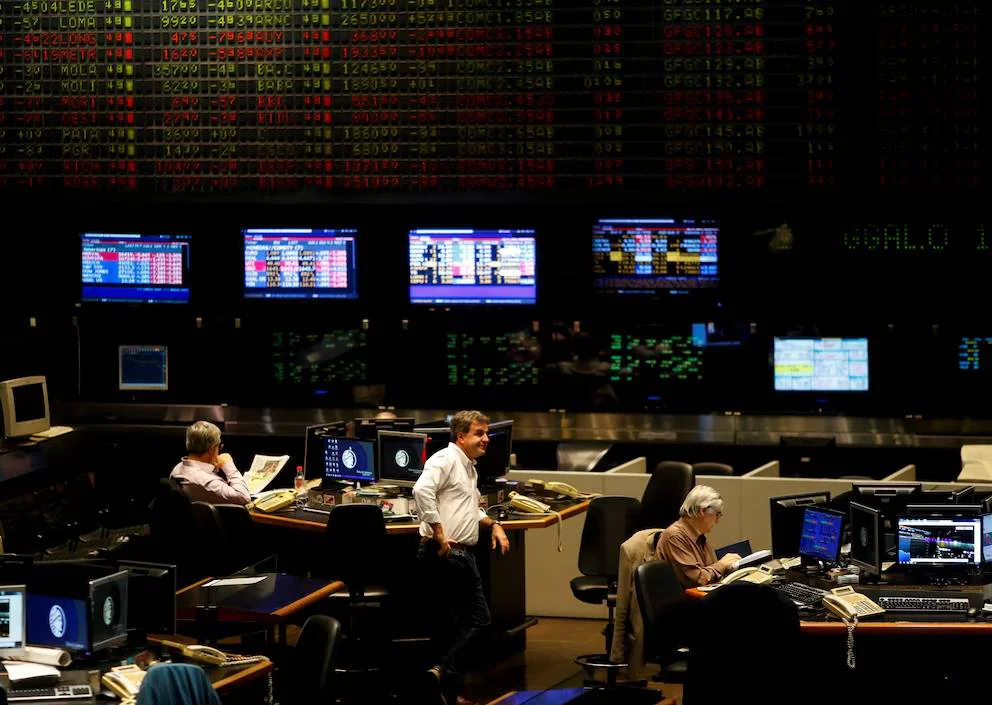
El riesgo país vuelve a subir y golpea a los mercados: superó los 840 puntos
Mariana Portilla
Economía16 de noviembre de 2026Tras una breve recuperación, el indicador de JP Morgan retomó la tendencia alcista y llegó a 843 unidades. Los bonos argentinos operaron en baja, las acciones cayeron en Wall Street y la divisa oficial se vendió a $1.575.
Lo más visto
Triple lesbicidio de Barracas: perpetua por un crimen de odio
Juan Manuel Villarreal
Argentina18 de noviembre de 2026La Justicia condenó a Justo Fernando Barrientos por el asesinato de tres mujeres y el intento de homicidio de una cuarta víctima. El tribunal reconoció el odio hacia la orientación sexual como agravante y fijó para febrero de 2027 la difusión de los fundamentos.
A Milei le faltaron tres diputados y se cayó una sesión clave
Juan Manuel Villarreal
Legislativas18 de noviembre de 2026El oficialismo reunió 126 legisladores y no alcanzó los 129 necesarios para abrir el debate. La ausencia de bloques dialoguistas dejó sin tratamiento la ley vinculada con Malvinas, la reforma del Banco Central y otros proyectos de la agenda parlamentaria.

Kicillof apura 250 pliegos judiciales, pero deja sin fecha las cuatro vacantes de la Corte
Mariana Portilla
Legislativas19 de noviembre de 2026El Ejecutivo prepara propuestas para cubrir juzgados, cámaras y fiscalías, con la expectativa de que el Senado comience a tratarlas antes de diciembre. La integración del máximo tribunal concentra diferencias dentro del peronismo y con la oposición, mientras sus autoridades reclaman completar los cargos pendientes.