Familias al límite: la morosidad se triplicó en solo un año
El incumplimiento en los pagos de créditos para consumo alcanzó en diciembre su nivel más elevado de los últimos 16 años, con fuerte impacto en los préstamos personales y con garantía real.
Argentina22 de febrero de 2026 Mariana Portilla

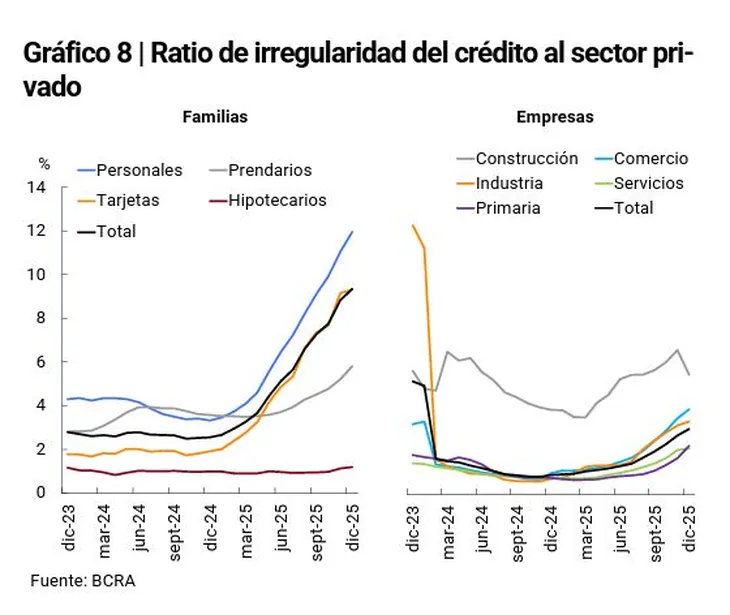
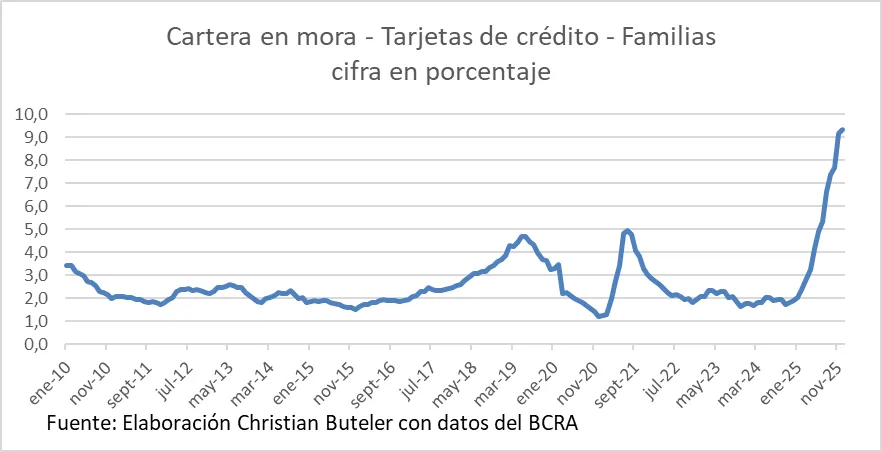
La calidad de la cartera del sistema financiero volvió a mostrar señales claras de deterioro hacia el cierre de 2025. La morosidad de los préstamos a las familias trepó en diciembre al 9,3%, el nivel más alto en los últimos 16 años y más del triple que un año atrás, en un contexto de mayor presión sobre los ingresos reales y encarecimiento del crédito.
Según el último Informe sobre Bancos publicado por el Banco Central de la República Argentina, este salto explicó buena parte del deterioro del indicador sistémico. La irregularidad total del crédito al sector privado cerró el año en 5,5%, frente al 1,6% registrado en diciembre de 2024.
Dentro del segmento de hogares, el aumento de la mora estuvo impulsado principalmente por los préstamos personales, que registraron niveles de irregularidad cercanos al 12%, y por las líneas con garantía prendaria, que mostraron el mayor crecimiento mensual en los incumplimientos.
El fenómeno refleja las tensiones que atraviesa el consumo financiado, tras un año en el que el crédito creció con fuerza pero la actividad económica mostró señales de desaceleración, afectando la capacidad de pago de los hogares.
Empresas: la mora también sube, pero sigue en niveles bajos
En el segmento corporativo, la irregularidad del crédito también evidenció un leve deterioro. En diciembre, la mora de las empresas avanzó 0,2 puntos porcentuales y se ubicó en 2,5%, todavía muy por debajo de los niveles observados en el financiamiento a familias.
El incremento estuvo explicado principalmente por compañías vinculadas al comercio y a la producción primaria, sectores más expuestos a la desaceleración de la actividad y a tensiones financieras de corto plazo. Aunque el nivel sigue siendo bajo en términos históricos, la tendencia ascendente refuerza las señales de fragilidad en la cadena de pagos.
Pese al aumento de la morosidad, el financiamiento al sector privado continuó ganando peso en el balance de los bancos. En diciembre, la exposición bruta del sistema financiero al sector privado —en pesos y moneda extranjera— alcanzó el 43,9% del activo total, con una suba de 0,6 puntos porcentuales mensual.
Durante todo 2025, el crédito al sector privado creció 8,6 puntos porcentuales del activo del sistema. La expansión fue generalizada: los préstamos a empresas aumentaron su participación en 4,6 puntos y los destinados a familias en 4 puntos porcentuales interanuales.
Cobertura y previsiones frente al avance de la mora
El deterioro de la cartera impactó en los niveles de cobertura del sistema. Al cierre de 2025, las previsiones constituidas representaron el 93% del crédito en situación irregular, con una caída frente al 168,4% registrado un año antes.
Sin embargo, al medir las previsiones sobre el total del crédito al sector privado, el ratio subió al 5,2%, desde el 2,6% de fines de 2024. El dato muestra que, aunque la cobertura específica cayó, los bancos reforzaron las reservas frente al nuevo escenario de mayor riesgo.
Llegó al 9,3% la irregularidad en los préstamos de los bancos a las familias en diciembre, y subiendo.
— Esteban Lafuente (@emlafuente) February 20, 2026
Los créditos personales, arriba de 12%. Datos del @BancoCentral_AR pic.twitter.com/s5vAfH5Nkg
A pesar del contexto más desafiante, el sistema financiero cerró 2025 con indicadores de solvencia robustos. La integración de capital alcanzó el 28,6% de los activos ponderados por riesgo, con un exceso de capital del 253% sobre el mínimo regulatorio.
La rentabilidad, en cambio, mostró una desaceleración. El retorno sobre activos (ROA) fue del 1% y el retorno sobre patrimonio (ROE) del 4,4%, afectados por un menor margen financiero real y el aumento de los cargos por incobrabilidad. En paralelo, la liquidez en pesos se ubicó en el 32,9% de los depósitos, con una caída interanual de 2,9 puntos porcentuales.
Te puede interesar
“Por tener superávit fiscal no se puede tener bancarrota humana”: la Iglesia endurece el reclamo contra el Gobierno nacional
Mariana Portilla
Argentina21 de octubre de 2026La Pastoral Social llevó sus objeciones a los bloques de Diputados y reclamó extender la emergencia en discapacidad hasta fines de 2027. Advirtió por cambios en pensiones, cobertura sanitaria y pagos a prestadores, pidió resolver más de 200 mil solicitudes pendientes y cuestionó cualquier generalización sobre irregularidades.
León XIV retomó su agenda y la visita a la Argentina sigue en pie: las señales del Vaticano y qué puede cambiar
Mariana Portilla
Argentina21 de octubre de 2026El Pontífice volvió este miércoles a la audiencia general después de la operación de pulmón y su cirujano aseguró que “no hay motivos clínicos” que impidan la gira por Sudamérica. Una delegación vaticana llegará la próxima semana a Buenos Aires.
El ajuste en el bolsillo: qué servicios aumentaron más de 1.300% desde diciembre de 2023
Andrés Montero
Argentina21 de octubre de 2026El transporte y el gas encabezaron las subas en el AMBA durante la gestión de Milei. La canasta de servicios públicos se encareció muy por encima de la inflación y exige una porción cada vez mayor del salario.
Ingresos que no alcanzan: el 66% se queda sin dinero antes del día 20
Andrés Montero
Argentina19 de octubre de 2026Un relevamiento de Zentrix muestra las dificultades para sostener los gastos mensuales y las diferencias entre sectores sociales. El destino de las deudas revela qué necesidades quedan sin cubrir con los ingresos.

Juicio por la muerte de Maradona: pedidos de hasta 16 años de prisión y una semana decisiva
Pamela Orellana
Argentina18 de octubre de 2026La Fiscalía y las querellas cerraron sus acusaciones contra los profesionales que atendieron al Diez durante sus últimos días. Ahora será el turno de las defensas, con audiencias previstas entre el 20 y el 22 de octubre. Las diferencias sobre las responsabilidades, un pedido unánime de absolución y la expectativa por el veredicto.
Criar a un hijo ya cuesta hasta $728.850 por mes: la canasta volvió a subir por encima de la inflación
Mariana Portilla
Argentina17 de octubre de 2026El INDEC actualizó los valores correspondientes a septiembre y estimó gastos de entre $570.832 y $728.850 mensuales, según la edad. En todos los tramos, el incremento frente a agosto superó el 1,9% que marcó el IPC y, en la comparación con un año atrás, los aumentos rondaron entre 30% y 33%.
La mora de las familias sigue en niveles altos: llegó al 12,8% y casi duplica la de hace un año
Mariana Portilla
Argentina16 de octubre de 2026El Banco Central registró en agosto la primera baja real de los saldos irregulares desde marzo de 2024. Sin embargo, fuera del sistema bancario los incumplimientos treparon al 33,9% y las refinanciaciones superaron los $2,7 billones.
Una inmobiliaria, casi 3.000 hectáreas y un "lago privado": la denuncia que reaviva la disputa por la Ley de Tierras
Juan Manuel Villarreal
Argentina14 de octubre de 2026Es el que mejor combina la denuncia concreta, la referencia al recurso hídrico y el contexto judicial. Además, mantiene la atribución y evita presentar la expresión "lago privado" como una condición de propiedad acreditada.
Lo más visto

AySA entra en la recta final de su privatización: la Provincia prepara su ofensiva por las obras y las tarifas
Pamela Orellana
Política22 de octubre de 2026El Gobierno nacional adjudicó el 90% de la empresa por US$340,2 millones y fijó el 13 de noviembre como límite para firmar el contrato. Kicillof cuestiona las condiciones del traspaso, mientras se acumulan reclamos judiciales por las inversiones, la cobertura del servicio y los aumentos que llegarán a una audiencia pública.
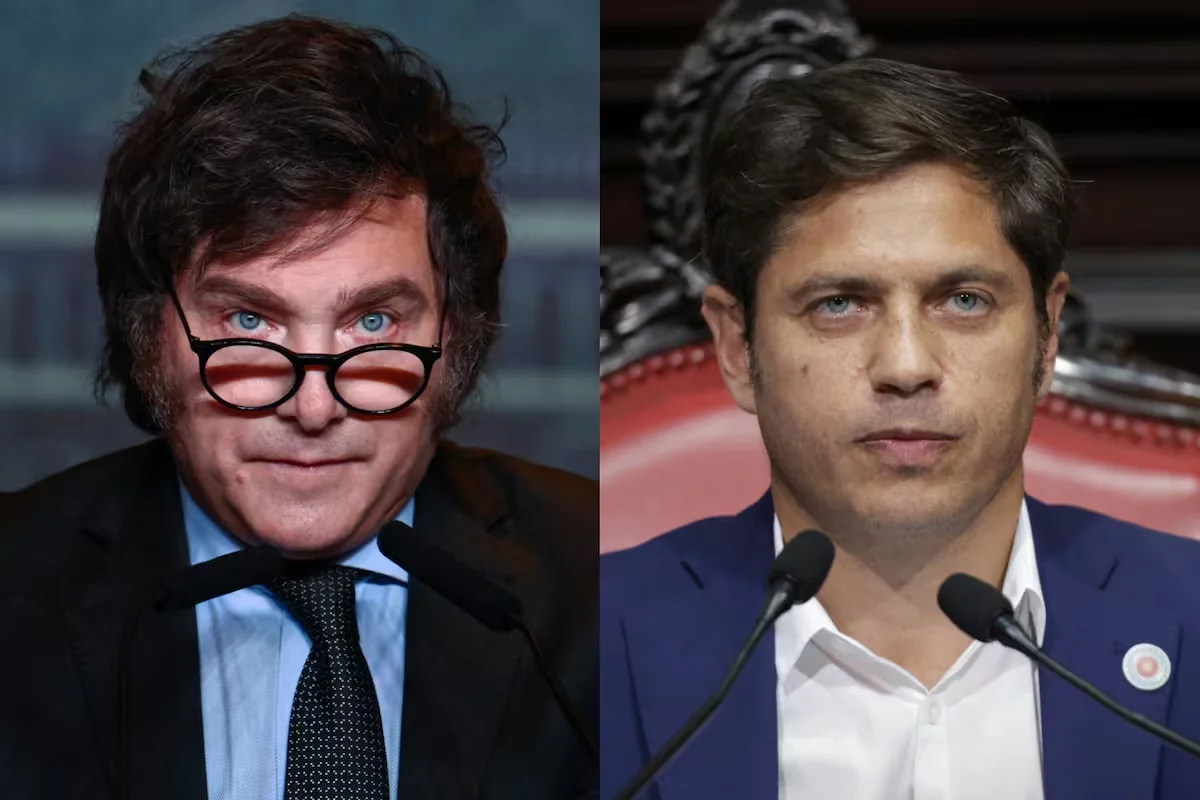
Encuesta nacional: Milei queda octavo en imagen y Kicillof registra mayor valoración positiva
Pamela Orellana
Encuestas22 de octubre de 2026Un relevamiento de D’Alessio IROL y Berensztein ubicó al Presidente detrás del gobernador bonaerense y de otras figuras del oficialismo y la oposición. La gestión nacional acumula 60% de opiniones negativas, aunque conserva un respaldo mayoritario entre quienes votaron a La Libertad Avanza en 2025.
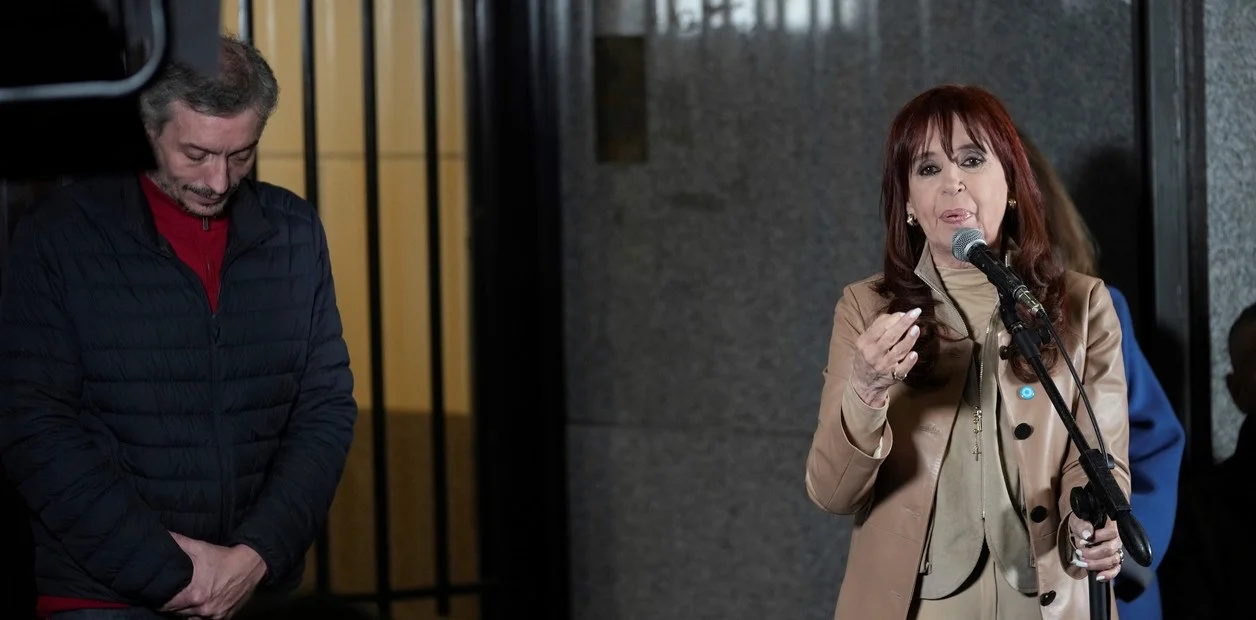
Cristina y Máximo Kirchner, al banquillo: las claves del juicio por Hotesur-Los Sauces
Mariana Portilla
Política22 de octubre de 2026El Tribunal Oral Federal N°5 comenzará este viernes un debate unificado con 19 acusados. La fiscalía buscará probar si hoteles, alquileres y sociedades familiares fueron utilizados para canalizar fondos de empresarios vinculados con contratos estatales, mientras las defensas sostienen que se trató de operaciones comerciales lícitas y bancarizadas.