Favor de la Corte a Vicentin en una causa millonaria
La decisión del máximo tribunal a favor de la cerealera fue unánime: determinó que la AFIP está equivocada en su demanda por el impuesto a las ganancias.
Política28 de mayo de 2024 Con información de Agencia de Noticias



La Corte Suprema de Justicia falló en contra de la AFIP en una causa promovida por la cerealera Vicentin, relativa a la determinación del impuesto a las ganancias en exportaciones de productos agrícolas a empresas independientes residentes y no residentes en países de baja o nula tributación.
Por unanimidad, el Tribunal consideró que la interpretación del Fisco Nacional no se ajustaba a la ley de impuesto a las ganancias.
En el 2007, la AFIP determinó el impuesto a las ganancias de Vicentin correspondiente a los períodos fiscales 2001 y 2002.
El monto de la diferencia fue, para el ejercicio 2001, de $ 476.334,03 en concepto de impuestos, $731.887.23 por intereses, y $952.668,06 por multa; y para el ejercicio 2002, de $14.898.848,43 (por ajuste de quebrantos).
El Tribunal Fiscal y la Cámara Nacional de Apelaciones en lo Contencioso Administrativo Federal dejaron sin efecto la determinación, y la AFIP interpuso recurso extraordinario ante la Corte Suprema.
La cuestión a resolver, principalmente, era si la empresa contribuyente debía ajustar los precios de las exportaciones de commodities a empresas independientes –residentes o no en países de baja o nula tributación– al índice FOB oficial que fijaba la Secretaría de Agricultura Ganadería y Pesca del día de la operación respectiva, en el marco del régimen de productos agrícolas previsto en la ley 21.453.
El Tribunal interpretó el artículo 8, inciso “a” de la ley de impuesto a las ganancias que regía al momento de los hechos y consideró que el Fisco no estaba autorizado para tomar como referencia de los precios de exportación al precio mayorista (de destino u origen) cuando el exportador pudiese efectivamente demostrar que los precios de venta pactados por él con empresas independientes eran precios de libre competencia.
Sobre esa base, consideró que la decisión de la Cámara -que valoró la prueba del expediente y concluyó que las operaciones efectuadas por la empresa se ajustaron a las condiciones normales de mercado- no fue arbitraria, sino el resultado del criterio de selección y valoración del material probatorio que corresponde a los jueces de la causa.
En ese contexto, resolvió que no podía considerarse a los índices de precios fijados por la Secretaría de Agricultura, Ganadería, Pesca y Acuicultura de la ley 21.453 de productos agrícolas como el “precio mayorista vigente en el lugar de origen” requerido por el artículo 8°, inciso a, de la ley de impuesto a las ganancias.
En efecto, la finalidad de la ley 21.453 al fijar el mencionado índice oficial no fue la de determinar la ganancia neta de fuente argentina derivada de exportaciones regulada por el citado artículo 8°, sino permitir que las ventas al exterior de productos de origen agrícola registradas quedasen sujetas a un régimen tributario, de alícuotas, aranceles y base imponible uniforme a la fecha de cierre de cada venta.
Por ello, la Corte confirmó la sentencia de la Cámara y dejó sin efecto el ajuste fiscal.
Te puede interesar
“Milei, cumplí la ley”: el kicillofismo llevó la pulseada universitaria a la calle
Mariana Portilla
Política15 de octubre de 2026Axel Kicillof movilizó junto a ministros, intendentes y dirigentes del MDF en la quinta marcha federal. El reclamo llega después de un fallo que ordenó aplicar la Ley 27.795, mientras las universidades mantienen pedidos por salarios, becas, funcionamiento y presupuesto.
“El ajuste vuelve a caer sobre nuestro pueblo”: el nuevo esquema del gas une reclamos políticos, municipales y judiciales
Mariana Portilla
Política15 de octubre de 2026La reforma alcanza a 94 distritos bonaerenses y cerca de 1,24 millones de hogares, que dejarán de acceder automáticamente al descuento por ubicación geográfica. ¿Quiénes podrán conservar la bonificación, cuánto puede cambiar una factura y qué vías se activaron para frenar sus efectos?
La Liga amplía su juego: territorio, sucesión bonaerense y un llamado a “alcanzar consensos”
Mariana Portilla
Política15 de octubre de 2026El intendente de Lomas de Zamora, Federico Otermín, pidió construir acuerdos frente a la crisis social. Su planteo se suma al despliegue de doce jefes comunales que buscan mayor protagonismo en las definiciones del PJ hacia 2027.

La VTV supera los $114 mil y el PRO reabre la disputa con Kicillof por la reforma
Pamela Orellana
Política15 de octubre de 2026El incremento del 17,56%, postergado durante tres meses, reactivó los cuestionamientos de Pablo Petrecca, que exige habilitar más talleres y revisar los plazos de verificación. El Senado ya aprobó una declaración que reclama cambios en el sistema, mientras Transporte defiende el esquema vigente por razones de seguridad vial.
Milei logró frenar el rechazo al DNU 70/2023: quiénes faltaron y cómo jugaron los gobernadores
Juan Manuel Villarreal
Política15 de octubre de 2026La oposición reunió 121 diputados y quedó a ocho del quórum. Las ausencias de legisladores vinculados con Jaldo, Pullaro y Sadir, junto con faltazos dentro del peronismo, impidieron avanzar contra el megadecreto que el Senado ya había rechazado.
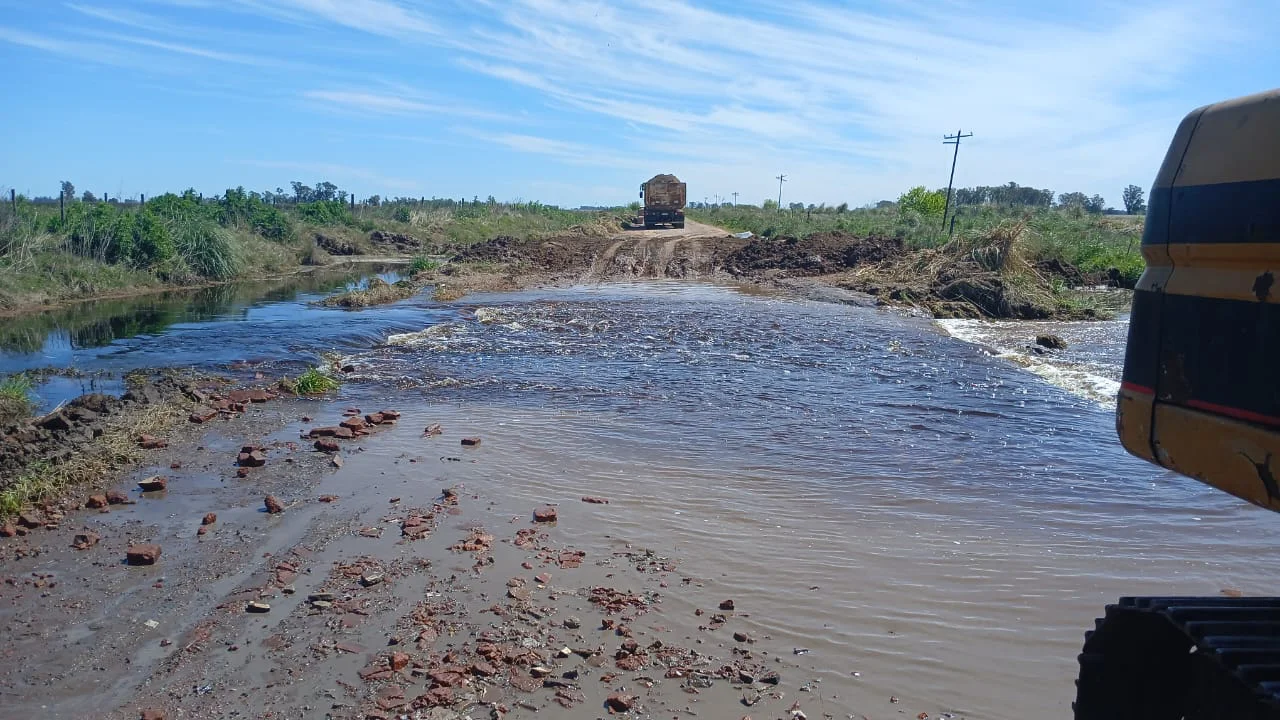
El Niño en la Provincia: anegamientos, reclamos por maquinaria y una nueva propuesta para Defensa Civil
Pamela Orellana
Política15 de octubre de 2026Las lluvias complicaron caminos rurales y reactivaron pedidos de mantenimiento hidráulico en distintos municipios. Mientras crece la preocupación por el Delta y las posibles pérdidas productivas, el gobierno bonaerense sostiene su operativo preventivo y la oposición impulsa una iniciativa para reforzar las comunicaciones ante emergencias.
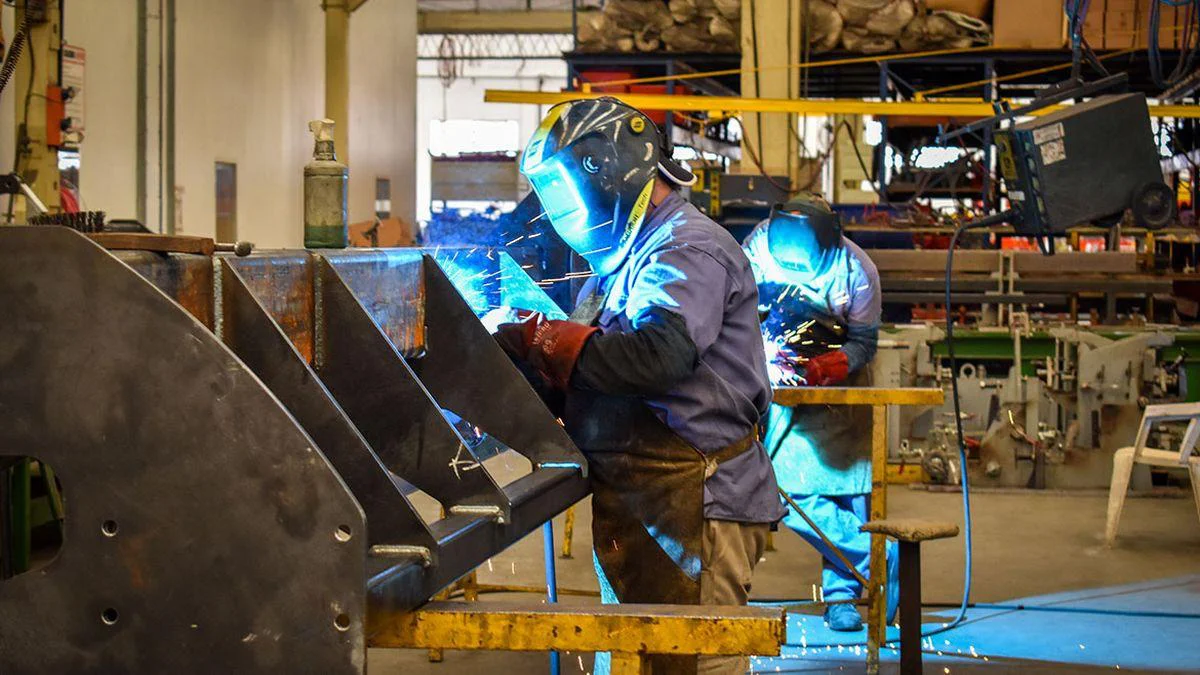
Minería y energía: la Provincia busca potenciar a las pymes entre reclamos empresarios y debates legislativos
Pamela Orellana
Política15 de octubre de 2026Kicillof anunció una nueva ronda de negocios para incorporar proveedores bonaerenses a las grandes inversiones del sector. Las cámaras advirtieron por la caída de actividad, la pérdida de contratos y la competencia importada, mientras Diputados y el Senado avanzan con distintas iniciativas industriales, mineras y energéticas.

Magario: "Milei habla de una realidad muy distinta a la que se vive en las casas"
Andrés Montero
Política15 de octubre de 2026La vicegobernadora bonaerense se refirió al costo de la canasta básica y sostuvo que los ingresos de las familias siguen perdiendo terreno frente a los gastos cotidianos.
Lo más visto
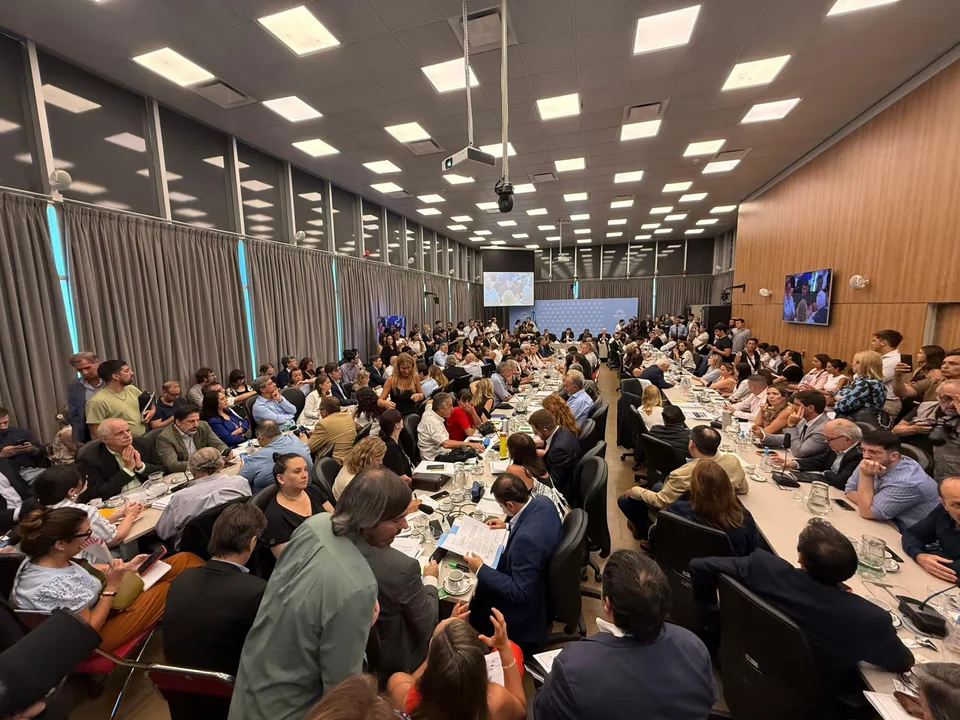
El Gobierno enfrenta una doble pulseada en Diputados: fondos universitarios y una sesión clave por el DNU 70/2023
Juan Manuel Villarreal
Legislativas13 de octubre de 2026La oposición reclamará modificar el Presupuesto 2027 para garantizar el financiamiento universitario y preservar recursos destinados a discapacidad. Mientras el oficialismo negocia apoyos para aprobar la ley de gastos, los bloques que buscan rechazar el DNU 70/2023 deberán reunir 129 diputados para abrir una sesión clave.
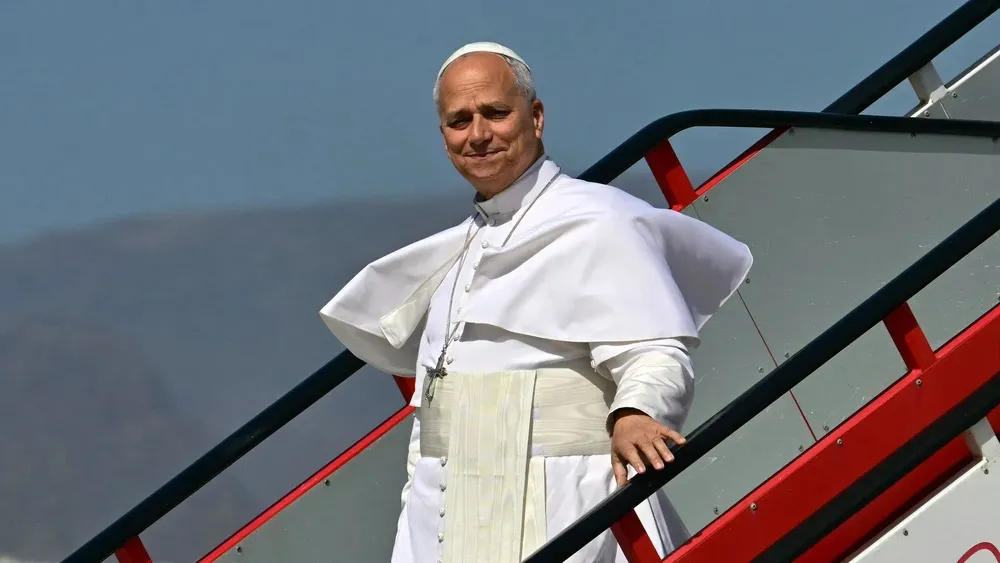
León XIV fue operado con éxito y mantiene a Sudamérica en agenda: qué pasa con su visita a la Argentina
Mariana Portilla
Argentina13 de octubre de 2026El Vaticano informó que la intervención para extirpar un nódulo pulmonar terminó según lo previsto. El Pontífice permanecerá internado alrededor de una semana y suspendió sus actividades hasta el 20 de octubre. Por ahora, sigue programada la gira del 6 al 17 de noviembre por Uruguay, Argentina y Perú, con cuatro días de actividades en territorio argentino.

Paritarias bonaerenses contra reloj: Kicillof reúne a docentes y estatales con los sueldos de octubre en juego
Pamela Orellana
Política14 de octubre de 2026El Gobierno provincial citó a los gremios para este viernes, tras semanas de reclamos y sin una nueva oferta desde julio. La negociación llega sobre el cierre de las liquidaciones salariales, mientras persisten demandas por estabilidad laboral, recategorizaciones y condiciones de trabajo.