Menos tarjetas y préstamos personales: el crédito profundizó su caída en julio
El financiamiento al sector privado alcanzó los $104,1 billones, pero retrocedió al descontar la inflación. Las entidades priorizan recuperar y refinanciar deudas, mientras los hipotecarios fueron la única línea con crecimiento real.
 Juan Manuel Villarreal


El crédito en pesos al sector privado volvió a caer en términos reales durante julio y profundizó la tendencia negativa que atraviesa desde comienzos de 2026. El retroceso alcanzó a los préstamos comerciales, personales, prendarios y al financiamiento con tarjetas, en un escenario marcado por la cautela de las entidades financieras y los elevados niveles de morosidad.

El saldo total de préstamos cerró el mes en $104,1 billones, con una suba nominal del 1% respecto de junio. Sin embargo, al descontar una inflación estimada en torno al 2%, el financiamiento registró una caída real mensual del 1%.
En la comparación interanual, el stock mostró un crecimiento nominal del 31,9%, desde los $78,9 billones registrados en julio de 2025. La variación también resultó negativa al medirla en términos reales, con una contracción del 1,3%.
Los datos surgen de un informe de First Capital Group elaborado a partir de información oficial del Banco Central. Para estimar la evolución real, la consultora utilizó una proyección privada de inflación debido a que el Indec todavía no publicó el índice correspondiente a julio.
Los préstamos personales acumularon diez meses de caída
Los préstamos personales alcanzaron un saldo de $21,5 billones, tras crecer un 1,3% en valores nominales durante julio. Ese avance no fue suficiente para superar el incremento estimado de los precios.
En términos reales, la línea retrocedió un 0,7% frente a junio y un 5,4% respecto del mismo mes de 2025. De esta manera, acumuló diez meses consecutivos en los que la variación de los saldos quedó por debajo de la inflación.

El informe indicó que las entidades financieras están destinando mayores esfuerzos a recuperar y refinanciar las deudas de clientes morosos, antes que a impulsar nuevas colocaciones comerciales.
El panorama se produce después de que la mora del crédito a las familias alcanzara en mayo el 12,8%, su nivel más elevado en más de dos décadas, luego de 19 incrementos mensuales consecutivos. En junio, el indicador se mantuvo sin nuevos avances.
Las tarjetas tuvieron la mayor caída
La financiación mediante tarjetas de crédito presentó el retroceso más pronunciado entre las líneas relevadas. A diferencia de otros segmentos, también cayó en términos nominales.
El saldo bajó un 1,7% mensual y quedó ubicado en $24,8 billones. Al descontar la inflación, la contracción fue del 3,7% frente a junio y del 9,8% en la comparación interanual.
Durante julio, los pagos realizados por los usuarios superaron a los nuevos consumos financiados. El informe atribuyó este comportamiento a la menor predisposición de los clientes a endeudarse y a la prudencia de las entidades al momento de establecer nuevos límites de crédito.
Los préstamos prendarios también cerraron el mes con resultados negativos. Su saldo creció apenas un 0,3% nominal hasta los $6,3 billones, pero descendió un 1,7% real mensual y un 6,7% frente a julio del año pasado.
La evolución de esta línea estuvo condicionada por una demanda moderada y por las condiciones de financiamiento disponibles, principalmente los plazos y las tasas ofrecidas.
El crédito comercial volvió a terreno negativo
Las financiaciones destinadas a empresas, comercios e industrias aumentaron un 1,7% nominal y alcanzaron los $35,4 billones.
Pese a ese incremento, el segmento retrocedió un 0,3% en términos reales durante el mes y un 1% en la comparación interanual. La caída se produjo después de dos meses de resultados positivos.
El comportamiento también estuvo relacionado con una mayor preferencia por las operaciones nominadas en moneda extranjera. Durante 2026, parte de la demanda empresarial se volcó hacia ese tipo de financiamiento, incluso en meses atravesados por movimientos del tipo de cambio.
Los hipotecarios fueron la única excepción
Los créditos hipotecarios, incluidos los ajustados por UVA, constituyeron la única línea que logró superar la inflación durante julio.
El stock alcanzó los $8,2 billones, con una suba nominal mensual del 4,3%. En términos reales, el crecimiento fue del 2,3% frente a junio y del 43,7% respecto del mismo mes de 2025.
La recuperación se sostuvo por segundo mes consecutivo y estuvo acompañada por expectativas de una menor inflación. No obstante, el sistema financiero todavía enfrenta el desafío de conseguir nuevas fuentes de fondos que permitan mantener el ritmo de las colocaciones hipotecarias.
El financiamiento en dólares siguió creciendo
Mientras los créditos en pesos mostraron un comportamiento mayoritariamente negativo, el financiamiento en dólares continuó expandiéndose.
El saldo total llegó a USD 24.829 millones, con un aumento del 4,7% mensual y del 45,1% interanual. Más del 75% correspondió a préstamos comerciales, que crecieron un 5,3% durante julio.
El financiamiento con tarjetas en moneda extranjera subió un 4,9% mensual hasta los USD 797 millones, impulsado por consumos en el exterior y compras realizadas en plataformas internacionales.

Por su parte, los créditos prendarios en dólares alcanzaron los USD 1.383 millones, con un incremento mensual del 2,1% y una expansión interanual del 47%.
Te puede interesar

Desempleo bonaerense bajo la lupa: dos ciudades rozan el 10% y el Conurbano concentra 561 mil personas sin trabajo
Mariana Portilla
Economía21 de septiembre de 2026El segundo trimestre dejó a Mar del Plata y Bahía Blanca entre los aglomerados con mayor desocupación del país. Gran La Plata también superó el promedio nacional y exhibió otro dato crítico: el 25,5% de quienes tienen una ocupación busca otro empleo. Qué pasó en cada punto de la Provincia y cómo cambió la situación frente a 2025.

El ajuste que sigue en 2027: las partidas que volverían a perder recursos
Pamela Orellana
Economía20 de septiembre de 2026Una lectura del proyecto contra el presupuesto vigente muestra nuevas bajas en áreas sociales y laborales, mientras el articulado incorpora cambios sobre la actualización de la AUH y el régimen de discapacidad. Qué políticas llegarían al próximo año con menos fondos o reglas diferentes.
La mora familiar bate un nuevo récord: crédito en retroceso y deudas bajo presión
Pamela Orellana
Economía19 de septiembre de 2026El último informe del BCRA ubicó la irregularidad de los préstamos a hogares en 12,9%, mientras el financiamiento al consumo cayó 2,3% real. Casi 6 millones de personas registran atrasos y distintos relevamientos muestran que cada vez más argentinos recurren a tarjetas y préstamos para cubrir gastos básicos.
Monotributo: ni 40 años de aportes alcanzarían para financiar una jubilación mínima
Juan Manuel Villarreal
Economía18 de septiembre de 2026Una simulación de la Fundación Mediterránea calculó qué ingreso previsional podrían financiar los aportes actuales del monotributo si se acumularan durante toda la vida laboral. Incluso en la categoría más alta, el resultado queda por debajo de una jubilación mínima bajo uno de los escenarios analizados.
Nuevas restricciones para operar con cheques abren un frente con el campo bonaerense y las pymes
Pamela Orellana
Economía18 de septiembre de 2026CARBAP pidió revisar una medida que obliga a canalizar mediante transferencias los movimientos de fondos con agentes del mercado de capitales. La UIA también reclamó suspenderla y advirtió por mayores costos para las empresas. Qué cambia y por qué preocupa al entramado productivo.
El PBI volvió a caer: consumo e inversión frenaron la economía en el segundo trimestre
Juan Manuel Villarreal
Economía18 de septiembre de 2026El PBI retrocedió frente a los primeros tres meses del año, aunque todavía mostró una mejora interanual del 2%. El consumo privado, el gasto público y la inversión cayeron en la comparación trimestral, mientras las exportaciones crecieron 2,5%.

FMI en Argentina: reservas, meta fiscal y qué revisará la misión técnica
Juan Manuel Villarreal
Economía17 de septiembre de 2026Una misión del organismo llegará a Buenos Aires el 21 de septiembre para poner en marcha la tercera revisión del acuerdo. El análisis tomará como referencia las metas de fines de junio, pero también tendrá sobre la mesa el Presupuesto 2027, la acumulación de reservas, la inflación, la actividad y el crecimiento de la morosidad.

¿Chau Zona Fría?: 94 municipios, ante el riesgo de boletas más caras
Mariana Portilla
Economía17 de septiembre de 2026El oficialismo nacional consiguió dictamen para retrotraer la ampliación aprobada en 2021. Cerca de 1,24 millones de hogares perderían el descuento territorial, mientras el Gobierno promete focalizar la asistencia y proyecta un ahorro de US$400 millones anuales.
Lo más visto
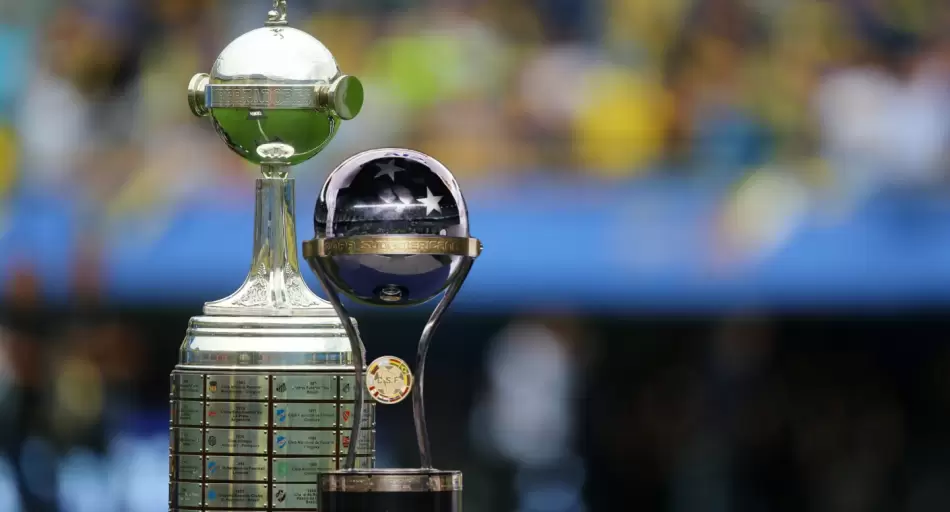
La carrera por las copas: así están el Clausura y la Tabla Anual rumbo a la Libertadores y Sudamericana
Mariana Portilla
Deportes19 de septiembre de 2026Con la recta final cada vez más cerca, la pelea por los boletos internacionales se volvió mínima y cambiante. Hay sorpresas arriba, gigantes obligados a descontar y cruces de playoffs que pueden modificarse con cada resultado.
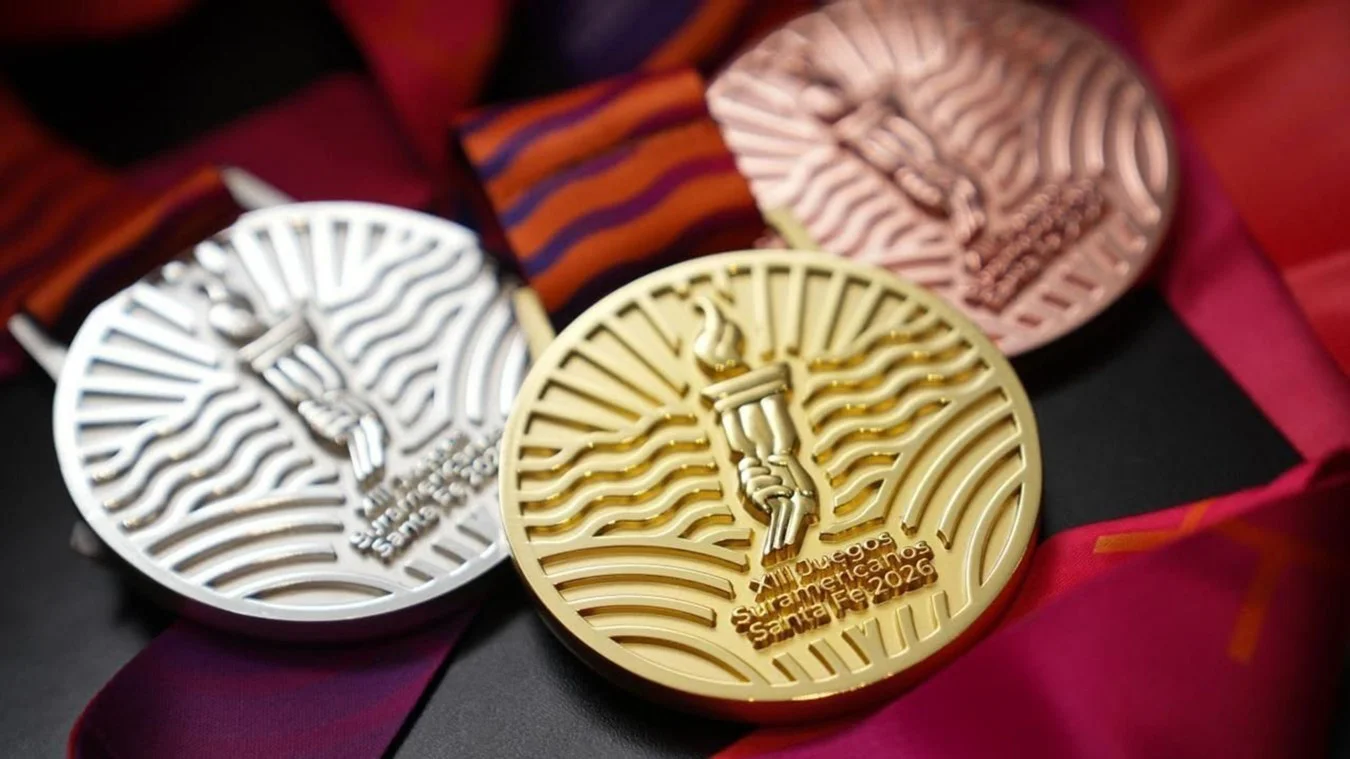
Juegos Suramericanos Santa Fe 2026: qué se define en la semana final
Pamela Orellana
Deportes20 de septiembre de 2026Desde el lunes comenzará el último tramo de los Juegos Suramericanos con el debut de nuevas disciplinas, finales ya programadas y plazas continentales en disputa. Hockey, atletismo, sóftbol, handball, polo acuático, tenis y squash concentrarán buena parte de la agenda hasta el cierre del sábado.
León XIV en Argentina: reclamos, operativos y preparativos para una visita que ya mueve al país
Pamela Orellana
Argentina20 de septiembre de 2026A siete semanas de su llegada, gobiernos, Iglesia y municipios aceleran la organización de una gira que combinará actos masivos con una marcada dimensión social. Crecen las búsquedas de viajes, se convocan miles de voluntarios y la presencia del Pontífice ya impacta en la agenda pública.