La mora familiar bate un nuevo récord: crédito en retroceso y deudas bajo presión
El último informe del BCRA ubicó la irregularidad de los préstamos a hogares en 12,9%, mientras el financiamiento al consumo cayó 2,3% real. Casi 6 millones de personas registran atrasos y distintos relevamientos muestran que cada vez más argentinos recurren a tarjetas y préstamos para cubrir gastos básicos.
 Pamela Orellana


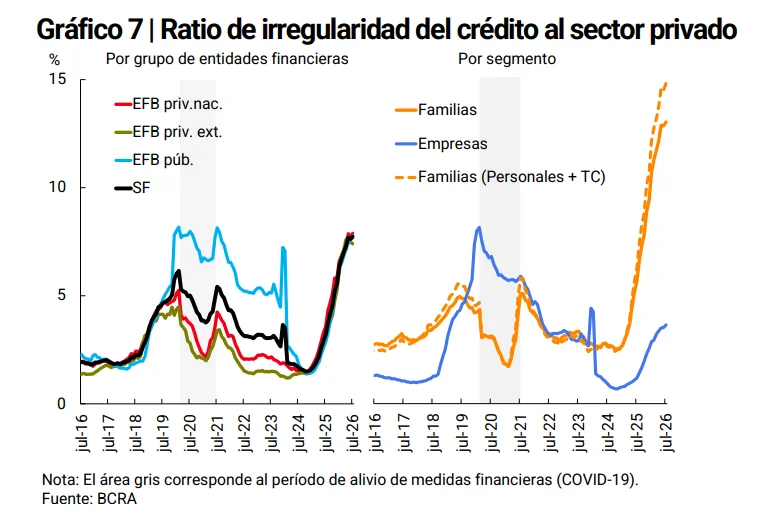
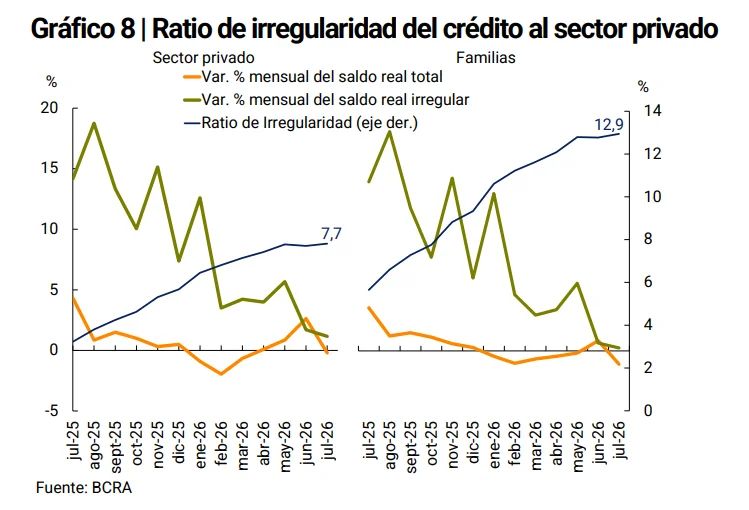
La morosidad bancaria de las familias volvió a subir en julio y alcanzó el 12,9%, el nivel más alto en más de dos décadas. El indicador avanzó 0,1 puntos porcentuales frente a junio y más que duplicó el 5,6% registrado en el mismo mes de 2025, según el último Informe sobre Bancos del Banco Central de la República Argentina (BCRA).
El dato mide la proporción del saldo de los créditos familiares que se encuentra en situación irregular sobre el total del financiamiento de ese segmento: no significa que el 12,9% de los hogares argentinos esté en mora. A nivel de todo el sector privado, incluyendo familias y empresas, la irregularidad llegó al 7,7%, mientras que en las compañías se ubicó en 3,6%.
El deterioro interanual es marcado. En julio de 2025 la mora general del sector privado era del 3,2% y la de las familias, del 5,6%. Un año después, esos registros treparon al 7,7% y 12,9%, respectivamente.
La mora sube mientras el crédito al consumo cae
La evolución de los atrasos convivió con una contracción del financiamiento. El saldo real del crédito al sector privado en pesos disminuyó 0,9% en julio. Dentro de esa caída, los préstamos destinados al consumo retrocedieron 2,3% real, mientras que las líneas comerciales bajaron 0,1% y los créditos con garantía real aumentaron 0,5%.
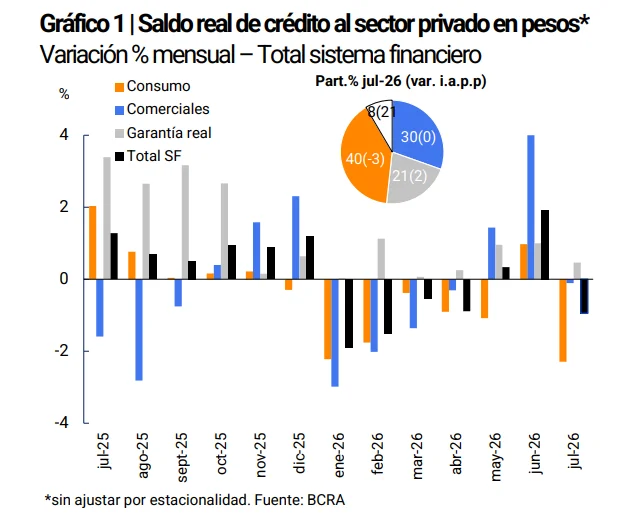
Entre las familias, el saldo de los préstamos cayó 1,1% real durante el mes, con una reducción más pronunciada en las tarjetas de crédito.
Los mayores niveles de incumplimiento aparecen precisamente en algunas de las herramientas más utilizadas por los hogares. Los préstamos personales registraron una mora del 16,7%; las tarjetas de crédito, del 12,8%; y los prendarios, del 8,1%. Los hipotecarios se mantuvieron considerablemente por debajo, con un 1,6%.
El propio Banco Central explicó que la suba del indicador respondió a una combinación de dos movimientos: disminuyó el saldo real del financiamiento total —el denominador del ratio— y aumentó la cartera en situación irregular, aunque ese crecimiento viene desacelerándose.
Ese detalle introduce un matiz: mientras creció el ratio de mora, la probabilidad de default estimada para las familias bajó 0,5 puntos durante julio y quedó en 3,9%. Para el conjunto del crédito privado descendió hasta el 2,4% y entre las empresas se mantuvo en torno al 1,1%.
Casi seis millones de personas con pagos atrasados
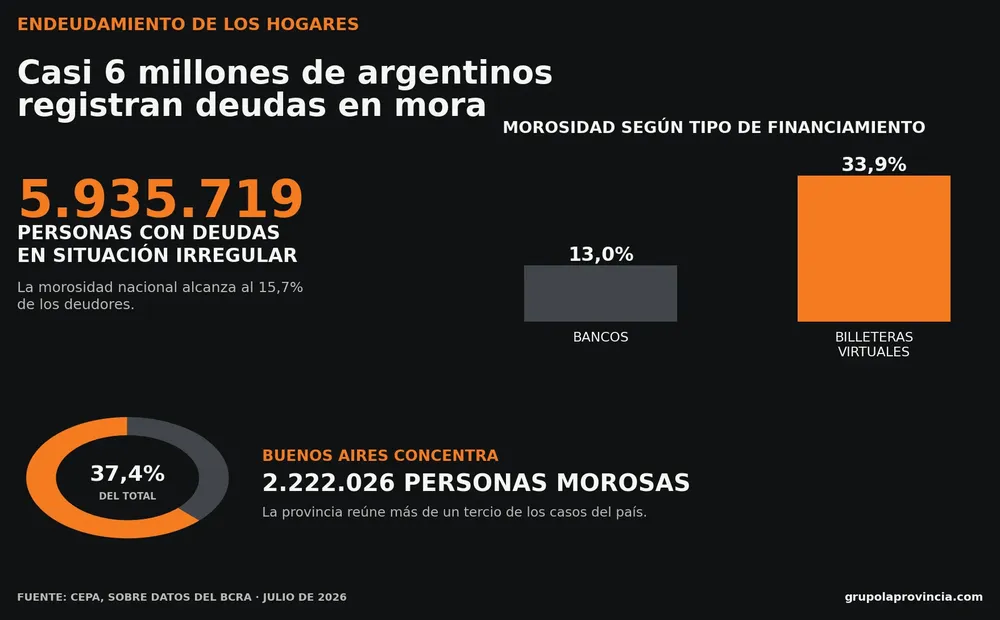
La fotografía se amplía al incorporar obligaciones que están fuera del sistema bancario tradicional. Un relevamiento del Centro de Economía Política Argentina (CEPA), elaborado con información de la Central de Deudores del BCRA, contabilizó 5.935.719 personas en mora en julio al considerar compromisos con entidades financieras y proveedores no financieros de crédito.
En ese universo, el 15,7% de los deudores presentaba alguna situación de irregularidad. Entre quienes tenían compromisos con bancos, el indicador se ubicaba en torno al 13%, mientras que entre usuarios de billeteras virtuales y otros proveedores no bancarios alcanzaba el 33,9%. En la provincia de Buenos Aires se concentraban 2.222.026 personas con obligaciones impagas, el 37,4% del total nacional.
Los relevamientos previos sobre los hogares ayudan a mostrar para qué se está utilizando parte de ese financiamiento. Un estudio nacional del Instituto de Estadísticas y Tendencias Sociales y Económicas (IETSE) detectó que el 92,3% de los hogares consultados tenía algún tipo de deuda y que el 49,3% de las obligaciones relevadas se encontraba fuera de los registros financieros tradicionales. Además, el 62,5% del uso de tarjetas de crédito estaba destinado a la compra de alimentos.
Otro relevamiento, realizado específicamente entre personas con dificultades financieras, encontró que el 44,5% se había endeudado para comprar alimentos y productos básicos y otro 32% para pagar servicios, impuestos, alquiler u otros gastos vinculados con la vivienda. En ese mismo universo, el 77,2% había tomado una deuda durante los seis meses previos para cancelar otra obligación.
Un problema que ya había encendido alertas regionales
El avance de la mora local ya aparecía reflejado en las comparaciones regionales. Con datos correspondientes a marzo, un relevamiento de la Federación Latinoamericana de Bancos había ubicado la irregularidad bancaria argentina en 7,3%, frente a un promedio latinoamericano del 2,78%. Al mismo tiempo, el crédito representaba apenas el 14,3% del PBI argentino, contra un promedio regional del 47,3%.
Pese al aumento de los incumplimientos, el BCRA indicó que el sistema conserva elevados niveles de cobertura. En julio, las previsiones constituidas por las entidades equivalían al 87,6% de la cartera irregular y el crédito con problemas de pago neto de esas previsiones representaba el 2,1% de la Responsabilidad Patrimonial Computable del sistema financiero.
Te puede interesar
Monotributo: ni 40 años de aportes alcanzarían para financiar una jubilación mínima
Juan Manuel Villarreal
Economía18 de septiembre de 2026Una simulación de la Fundación Mediterránea calculó qué ingreso previsional podrían financiar los aportes actuales del monotributo si se acumularan durante toda la vida laboral. Incluso en la categoría más alta, el resultado queda por debajo de una jubilación mínima bajo uno de los escenarios analizados.
Nuevas restricciones para operar con cheques abren un frente con el campo bonaerense y las pymes
Pamela Orellana
Economía18 de septiembre de 2026CARBAP pidió revisar una medida que obliga a canalizar mediante transferencias los movimientos de fondos con agentes del mercado de capitales. La UIA también reclamó suspenderla y advirtió por mayores costos para las empresas. Qué cambia y por qué preocupa al entramado productivo.
El PBI volvió a caer: consumo e inversión frenaron la economía en el segundo trimestre
Juan Manuel Villarreal
Economía18 de septiembre de 2026El PBI retrocedió frente a los primeros tres meses del año, aunque todavía mostró una mejora interanual del 2%. El consumo privado, el gasto público y la inversión cayeron en la comparación trimestral, mientras las exportaciones crecieron 2,5%.

FMI en Argentina: reservas, meta fiscal y qué revisará la misión técnica
Juan Manuel Villarreal
Economía17 de septiembre de 2026Una misión del organismo llegará a Buenos Aires el 21 de septiembre para poner en marcha la tercera revisión del acuerdo. El análisis tomará como referencia las metas de fines de junio, pero también tendrá sobre la mesa el Presupuesto 2027, la acumulación de reservas, la inflación, la actividad y el crecimiento de la morosidad.

¿Chau Zona Fría?: 94 municipios, ante el riesgo de boletas más caras
Mariana Portilla
Economía17 de septiembre de 2026El oficialismo nacional consiguió dictamen para retrotraer la ampliación aprobada en 2021. Cerca de 1,24 millones de hogares perderían el descuento territorial, mientras el Gobierno promete focalizar la asistencia y proyecta un ahorro de US$400 millones anuales.

La inflación mayorista volvió a acelerarse y sumó un 29,8% anual
Mariana Portilla
Economía16 de septiembre de 2026El petróleo y el gas saltaron 8% en agosto e impulsaron los costos de producción. Los productos importados también avanzaron, con un alza del 2,9%.
Fábricas con equipos parados: seis sectores utilizaron menos de la mitad de su capacidad
Juan Manuel Villarreal
Economía16 de septiembre de 2026El indicador cayó al 58,2% en julio y acumuló nueve meses consecutivos debajo del 60%. La metalmecánica, la industria automotriz y otros cuatro sectores trabajaron a menos de la mitad de su potencial.
Dólar, salarios e inflación: qué hay detrás de las promesas del Presupuesto 2027
Andrés Montero
Economía16 de septiembre de 2026El Gobierno proyecta crecimiento y recuperación del poder adquisitivo para el año electoral. Las metas dependen de una desaceleración de los precios y de un dólar que suba menos que la inflación.
Lo más visto
Clausura 2026: quiénes entrarían a playoffs y cómo serían los cruces
Andrés Montero
Deportes15 de septiembre de 2026Tras la fecha 9, Boca y River jugarían como visitantes y habría un duelo mendocino. Qué equipos ocupan los 16 puestos de clasificación y cómo sigue el torneo.
Menos para estudiar, construir y jubilarse: los recortes que sostiene el Presupuesto 2027
Andrés Montero
Argentina17 de septiembre de 2026Las becas, las universidades, la infraestructura y el bono jubilatorio seguirían muy por debajo de los niveles de 2023. El proyecto contempla una recuperación general frente a 2026, pero en algunas áreas profundiza el ajuste.
Ponzio firmó hasta 2027 con River: por qué sigue siendo interino
Andrés Montero
Deportes18 de septiembre de 2026La Comisión Directiva aprobó un vínculo de un año por una exigencia reglamentaria. Los tres triunfos consecutivos fortalecieron al entrenador, aunque la decisión sobre su continuidad tiene otra instancia.