Deuda para llegar a fin de mes: el 73% de los préstamos se destinó a comprar alimentos
Un relevamiento realizado en 231 hogares de 26 barrios populares de la Ciudad de Buenos Aires mostró que el 71,8% recurrió a tarjetas de crédito o préstamos durante los últimos dos años. La comida encabezó el destino del financiamiento, seguida por los gastos de salud, servicios y alquiler.
 Juan Manuel Villarreal


El endeudamiento aparece cada vez más asociado al sostenimiento de los gastos cotidianos entre los hogares relevados en barrios populares de la Ciudad de Buenos Aires. Un estudio realizado durante agosto mostró que el 71,8% utilizó tarjetas de crédito o tomó algún préstamo o crédito durante los últimos dos años, con los alimentos como uno de los principales destinos del dinero.
El relevamiento fue elaborado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la Universidad de Buenos Aires. La muestra comprendió 231 hogares distribuidos en 26 barrios populares porteños.
Los resultados permiten distinguir entre el uso de préstamos y el financiamiento mediante tarjeta. Entre quienes solicitaron un préstamo o crédito, el 72,5% —redondeado al 73% en la difusión del estudio— destinó los fondos a la compra de alimentos. El 53,5% los utilizó para afrontar gastos de salud y el 44,4% para pagar impuestos y servicios del hogar.
El alquiler también aparece entre las necesidades cubiertas mediante deuda: el 25% de quienes solicitaron financiamiento señaló ese destino. Los datos muestran así que el crédito tiene un peso importante en el pago de consumos esenciales dentro de los hogares analizados.
La tarjeta también se usa para comprar alimentos
La situación se repite entre quienes recurren a la tarjeta de crédito. El 72,9% de los usuarios relevados la utilizó para comprar alimentos, mientras que el 69,2% financió productos de higiene y limpieza y el 50% la destinó a gastos relacionados con la salud.
El estudio también registró dificultades para cancelar esas obligaciones. El 56% de quienes utilizan tarjeta no se encontraba al día con los pagos y el 71,3% debió pedir dinero prestado para cubrir los saldos acumulados.

Ese mecanismo también aparece entre quienes solicitan créditos: el 52,8% declaró haber tomado préstamos para cancelar deudas anteriores. El dato expone una dinámica en la que una nueva obligación financiera puede utilizarse para afrontar compromisos previamente asumidos.
Además, el acceso al crédito no se concentra exclusivamente en el sistema bancario. Entre quienes tomaron préstamos, distintas reconstrucciones del relevamiento muestran una fuerte participación de billeteras virtuales, préstamos de familiares o conocidos, compras fiadas y prestamistas particulares, mientras una proporción menor acudió a bancos tradicionales.
La mora de los hogares, otro indicador bajo presión
Los resultados se conocen en un momento en el que otros indicadores también muestran dificultades para cumplir con las obligaciones financieras.
Como informó GrupoLaProvincia.com, la irregularidad de los préstamos a los hogares alcanzó en julio el 12,9%, el nivel más alto en más de dos décadas, según el último Informe sobre Bancos del Banco Central. El financiamiento al consumo, al mismo tiempo, registró una caída real del 2,3%.
Ese indicador no significa que el 12,9% de las familias esté en mora, sino que esa proporción del saldo total de los créditos familiares se encontraba en situación irregular. La distinción resulta central al comparar registros bancarios con encuestas sobre hogares.
En paralelo, distintos estudios vienen registrando un mayor uso de herramientas financieras para sostener consumos corrientes. Un informe de Fundación Encuentro basado en la Encuesta Permanente de Hogares del INDEC estimó que el 58,7% de los hogares urbanos recurrió a alguna modalidad de financiamiento durante el primer trimestre de 2026. El trabajo advierte, sin embargo, que esa proporción no constituye un máximo histórico: el cambio más marcado aparece en las dificultades para pagar las obligaciones asumidas.
El nuevo relevamiento sobre barrios populares aporta una mirada específica sobre los sectores vulnerables de la Ciudad de Buenos Aires. Dentro de ese universo, los alimentos, la salud, los servicios y otras necesidades cotidianas concentran buena parte del financiamiento tomado por las familias.
Te puede interesar

Salarios, expectativas y género: las señales que deja la nueva encuesta sobre Milei
Pamela Orellana
Encuestas19 de septiembre de 2026El último relevamiento nacional de Poliarquía muestra que el respaldo a la gestión lleva tres meses sin crecer, mientras empeoran las percepciones sobre la economía y se amplía una diferencia histórica según género. También aparecen retrocesos entre sectores que habían acompañado al oficialismo.
El bolsillo se mete en 2027: el 57,4% dice estar peor y el balotaje queda abierto
Juan Manuel Villarreal
Encuestas18 de septiembre de 2026Un relevamiento nacional de Explanans muestra un escenario electoral ajustado: la diferencia entre ambos dirigentes es de 1,2 puntos y está dentro del margen de error informado. Al mismo tiempo, el 57,4% afirma que su situación económica empeoró y la valoración negativa del Gobierno alcanza el 58,2%.

Encuesta 2027: Milei y el peronismo, separados por 0,3 puntos y con 24,7% de indecisos
Juan Manuel Villarreal
Encuestas18 de septiembre de 2026Un relevamiento nacional de Analogías registró 31% para el Peronismo Unido y 30,7% para Javier Milei, una diferencia comprendida dentro del margen de error del estudio. Casi una cuarta parte de los consultados todavía no definió su preferencia y la encuesta también mostró evaluaciones mayoritariamente negativas sobre la gestión y la situación económica personal.
Encuesta 2027: La Libertad Avanza y el peronismo quedan separados por un punto
Juan Manuel Villarreal
Encuestas17 de septiembre de 2026La última medición de la Universidad de San Andrés ubicó a La Libertad Avanza con el 24% y al peronismo con el 23% en intención de voto genérica. La diferencia está dentro del intervalo de credibilidad del estudio y el escenario se completa con un 20% que aún no define su preferencia, un 6% que votaría en blanco y otro 6% que prefiere no responder.
Encuesta 2027: Kicillof lidera, pero domina la indefinición en el peronismo
Juan Manuel Villarreal
Encuestas16 de septiembre de 2026Axel Kicillof encabeza las preferencias entre los dirigentes medidos, pero el 46,2% considera que el espacio todavía busca candidato. El sondeo también muestra reclamos de renovación, integridad y resolución de la interna.

El bolsillo condiciona el escenario electoral: seis de cada diez recurrieron a deudas
Juan Manuel Villarreal
Encuestas15 de septiembre de 2026Un relevamiento nacional de Proyección Consultores registró un fuerte deterioro de la economía familiar. En un eventual balotaje, el Presidente obtiene 40,8% y el gobernador bonaerense, 40,2%.
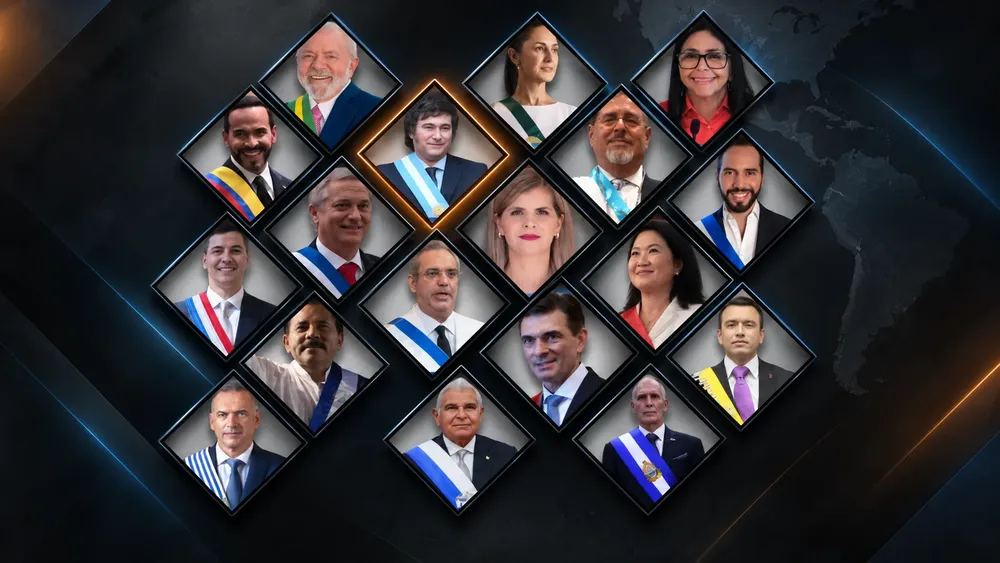
Encuesta: Milei quedó entre los cinco presidentes peor evaluados de América Latina
Juan Manuel Villarreal
Encuestas14 de septiembre de 2026El Presidente se ubicó en el puesto 14 entre 18 dirigentes incluidos en el ranking de septiembre de CB Global Data. Alcanzó un 35,5% de imagen positiva, mientras que el 60,6% de las personas consultadas expresó una valoración negativa.

Encuesta: el 70% evalúa negativamente la situación del empleo en Argentina
Juan Manuel Villarreal
Encuestas14 de septiembre de 2026Un relevamiento de Atlas Intel mostró una percepción mayoritariamente negativa sobre el mercado laboral y la economía familiar. Además, el 50% de los consultados considera que la situación del empleo empeorará durante los próximos meses.
Lo más visto
La carrera por las copas: así están el Clausura y la Tabla Anual rumbo a la Libertadores y Sudamericana
Mariana Portilla
Deportes19 de septiembre de 2026Con la recta final cada vez más cerca, la pelea por los boletos internacionales se volvió mínima y cambiante. Hay sorpresas arriba, gigantes obligados a descontar y cruces de playoffs que pueden modificarse con cada resultado.
Juegos Suramericanos Santa Fe 2026: qué se define en la semana final
Pamela Orellana
Deportes20 de septiembre de 2026Desde el lunes comenzará el último tramo de los Juegos Suramericanos con el debut de nuevas disciplinas, finales ya programadas y plazas continentales en disputa. Hockey, atletismo, sóftbol, handball, polo acuático, tenis y squash concentrarán buena parte de la agenda hasta el cierre del sábado.
León XIV en Argentina: reclamos, operativos y preparativos para una visita que ya mueve al país
Pamela Orellana
Argentina20 de septiembre de 2026A siete semanas de su llegada, gobiernos, Iglesia y municipios aceleran la organización de una gira que combinará actos masivos con una marcada dimensión social. Crecen las búsquedas de viajes, se convocan miles de voluntarios y la presencia del Pontífice ya impacta en la agenda pública.