Alerta por una posible corrida cambiaria en 2027: advierten que el plan de Milei frena la economía y piden cambios urgentes para evitar otra crisis
El economista Ricardo Arriazu cuestionó la estrategia del Banco Central para acumular reservas, advirtió que el Tesoro absorbió $18 billones y señaló que la actividad crece menos del 2%, pese a un potencial del 5,5%.
 Mariana Portilla

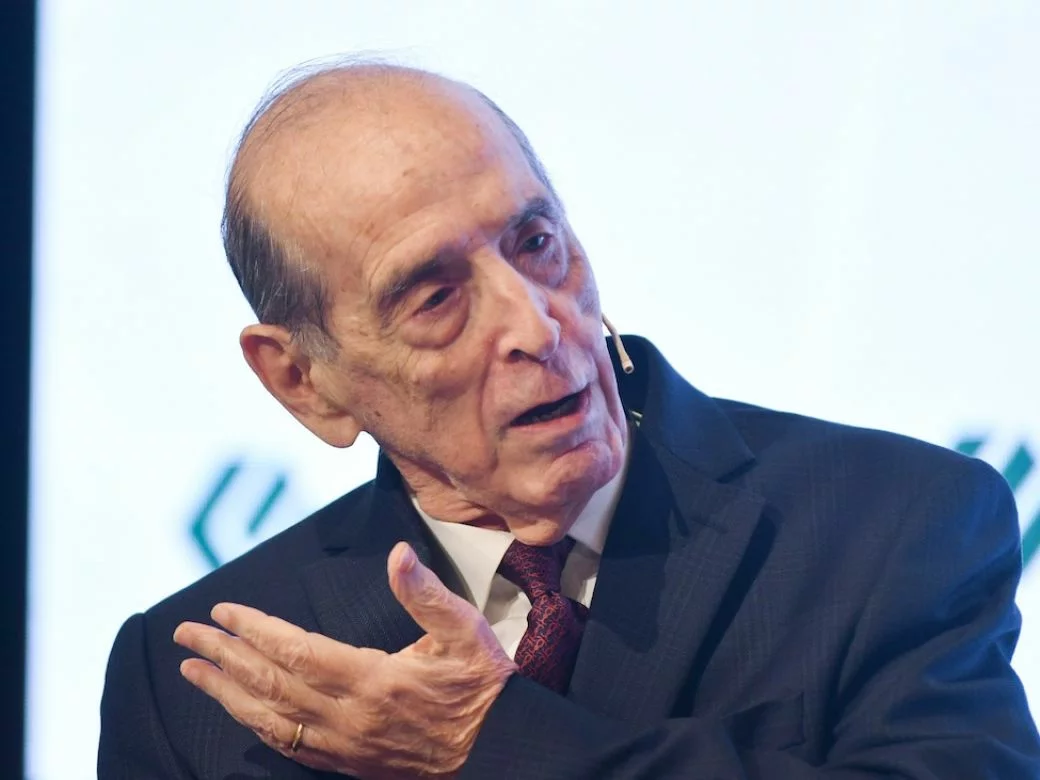
El economista Ricardo Arriazu, uno de los analistas habitualmente escuchados por el gobierno de Javier Milei, lanzó una advertencia sobre el futuro del programa económico y alertó que la actual estrategia monetaria podría terminar provocando una nueva corrida cambiaria en 2027. Según su diagnóstico, la decisión de acumular reservas mediante mecanismos que restringen el crédito al sector privado está debilitando la actividad, profundizando la desconfianza y generando riesgos de cara al próximo año electoral.
Durante una exposición ante empresarios e inversores organizada por Lantia Capital, en Puerto Madero, Arriazu cuestionó la forma en que el Banco Central y el Tesoro administran la liquidez y reclamó una modificación de la política monetaria. Aunque defendió la necesidad de comprar dólares y fortalecer las reservas, sostuvo que el Gobierno está utilizando herramientas que perjudican el financiamiento de las empresas y las familias.
La advertencia adquiere relevancia porque proviene de un economista que ha respaldado aspectos centrales de la estabilización impulsada por Milei, pero que ahora identifica errores en su implementación. Arriazu planteó que la economía argentina debería estar creciendo alrededor del 5,5%, dadas las condiciones favorables de distintos sectores productivos, pero estimó que la expansión efectiva se encuentra por debajo del 2%.
La diferencia, según su interpretación, está directamente relacionada con la política monetaria y con la manera en que el sector público absorbe recursos que podrían destinarse al crédito privado.
La advertencia de Arriazu: el Gobierno podría generar su propia corrida
El planteo más contundente del economista estuvo relacionado con las consecuencias que podría tener la continuidad del actual esquema monetario. Arriazu sostuvo que la acumulación de reservas, cuando se realiza a costa del crédito interno, puede debilitar la actividad económica y provocar una pérdida de confianza que termine afectando la estabilidad cambiaria.
“Si yo compro reservas a costa de crédito interno, genero recesión, genero desconfianza y genero la corrida del año que viene”, advirtió durante su exposición.
La frase sintetiza el principal cuestionamiento del especialista: el Gobierno intenta fortalecer su posición financiera externa, pero podría estar deteriorando simultáneamente las condiciones necesarias para sostener la recuperación económica.
Para Arriazu, el problema no es que el Banco Central compre dólares, sino que la operación termine absorbiendo una cantidad de pesos que limita la capacidad de los bancos para financiar al sector privado. En su interpretación, una economía con menor crédito y escaso crecimiento puede generar mayor incertidumbre política y financiera, especialmente cuando se aproxima una elección presidencial.
El BCRA acumula reservas, pero el crédito privado paga el costo
Uno de los ejes de la exposición fue el funcionamiento del mecanismo de compra de divisas. Arriazu explicó que, cuando el Banco Central compra dólares, entrega pesos a cambio. Si esos pesos superan la cantidad de dinero que la economía desea mantener, pueden generar presiones sobre el tipo de cambio o los precios.
Para evitarlo, las autoridades pueden retirar el excedente mediante distintos instrumentos financieros. El economista cuestiona que la absorción se haya realizado de una manera que desplaza el financiamiento destinado a hogares y empresas.
Según su análisis, el Tesoro colocó deuda por encima de los vencimientos que debía renovar y dejó parte de los recursos obtenidos depositados en el Banco Central. Esta estrategia permite retirar pesos de circulación, pero también absorbe fondos que de otro modo podrían estar disponibles para préstamos.
Arriazu estimó que, mediante ese procedimiento, el sector público retiró del mercado alrededor de $18 billones. El especialista señaló que durante 2026 se debilitó la evolución de distintas líneas de financiamiento, entre ellas los créditos hipotecarios, prendarios, personales y con tarjeta, después de la recuperación registrada durante 2025.
Arriazu también cuestionó el desempeño de la actividad económica durante 2026. Según explicó, el país contó con factores favorables para la expansión, entre ellos el desempeño de la cosecha, la producción de hidrocarburos, la minería y una mejora de los términos de intercambio.
En ese contexto, estimó que la Argentina podría haber alcanzado un crecimiento cercano al 5,5%, aunque, según sus cálculos, la expansión se encuentra por debajo del 2%. La diferencia constituye una evaluación del economista sobre el crecimiento potencial y efectivo, no una proyección oficial del INDEC.
Para Arriazu, la política monetaria impidió que esos factores positivos se trasladaran con mayor intensidad al conjunto de la economía. Su diagnóstico pone el foco en el financiamiento, debido a que muchas empresas necesitan crédito para adquirir insumos, sostener capital de trabajo, invertir y ampliar la producción.
Cuando las condiciones financieras se vuelven más restrictivas, las decisiones de consumo e inversión pueden postergarse. La situación adquiere especial importancia para las pequeñas y medianas empresas, que suelen enfrentar mayores dificultades para acceder a financiamiento de largo plazo.
La propuesta para cambiar la política monetaria y recuperar el crédito
Frente a ese diagnóstico, Arriazu planteó una modificación concreta en el funcionamiento del esquema financiero. Su propuesta consiste en que el Tesoro deje de emitir deuda por encima de los vencimientos que necesita refinanciar, de manera que una mayor cantidad de pesos permanezca disponible en el sistema financiero.
En paralelo, considera que el Banco Central debería comprar reservas únicamente en la medida en que aumente la demanda de dinero, evitando retirar del mercado los pesos emitidos para adquirir divisas. El objetivo es permitir que las entidades financieras cuenten con mayores recursos para ofrecer préstamos o reducir las tasas de interés.
Arriazu también cuestionó el argumento de que la debilidad del crédito responde exclusivamente a la falta de demanda de financiamiento o a decisiones de los bancos. Según su interpretación, la colocación de títulos públicos ofrece a las entidades una alternativa para invertir sus recursos sin necesidad de ampliar los préstamos al sector privado.
El economista considera que un cambio monetario permitiría recuperar la actividad con mayor rapidez, aunque sus resultados dependerían también de la demanda de préstamos, las condiciones bancarias y la evolución de las expectativas.
La exposición también incluyó cuestionamientos al funcionamiento del esquema cambiario. Arriazu repasó la evolución de la política de compra de reservas desde el inicio de la gestión de Milei y señaló diferencias entre las estrategias aplicadas durante 2024, 2025 y 2026.
Según su reconstrucción, durante 2024 el Gobierno adquirió alrededor de US$25.000 millones, que fueron utilizados para atender compromisos de deuda e importaciones pendientes. Posteriormente, cuestionó la introducción del sistema de bandas cambiarias durante 2025, al considerar que condicionó la acumulación de divisas.
En 2026, destacó inicialmente la decisión de permitir compras de dólares cuando creciera la demanda de pesos, pero sostuvo que la implementación terminó generando efectos no deseados sobre el financiamiento.
La crítica no implica que Arriazu proponga una devaluación como solución. Por el contrario, rechazó recurrir a un salto cambiario para recuperar competitividad, al considerar que sus efectos positivos suelen ser transitorios.
El riesgo país y las dudas de los inversores sobre 2027
Las advertencias del economista llegaron en una semana de volatilidad para los activos argentinos. Como informó GRUPOLAPROVINCIA.COM, el riesgo país había alcanzado los 763 puntos básicos el miércoles 28 de octubre, después de que los bonos soberanos revirtieran sus ganancias iniciales y las acciones argentinas registraran nuevas pérdidas en Wall Street.
Durante el jueves, el indicador de JP Morgan mostró una recuperación parcial y descendió hacia la zona de los 750 puntos, aunque continuó reflejando las dificultades de Argentina para recuperar acceso al crédito internacional a tasas sostenibles.
El escenario financiero también estuvo condicionado por las perspectivas de crecimiento, las necesidades de financiamiento del Tesoro y el contexto político regional. Para Arriazu, el problema trasciende la capacidad material del Gobierno para afrontar sus compromisos.
Según explicó, la confianza de los inversores depende tanto de la disponibilidad de recursos como de las expectativas sobre las decisiones políticas futuras. En ese marco, advirtió que la acumulación de reservas no necesariamente impedirá una crisis cambiaria si los agentes económicos consideran que existen riesgos sobre la continuidad del programa.
La observación adquiere relevancia de cara a las elecciones presidenciales de 2027, cuando el escenario político puede influir sobre la demanda de pesos, las decisiones de inversión y el comportamiento de los mercados.
Te puede interesar
Riesgo país por las nubes y dudas sobre la economía: el FMI exige acumular reservas y sostener el ajuste
Mariana Portilla
Economía29 de octubre de 2026El organismo volvió a poner el foco en la fragilidad financiera argentina y reclamó fortalecer la posición externa. Aunque respaldó el programa de Caputo, advirtió sobre la necesidad de impulsar el crecimiento y el empleo.
Industria bonaerense en crisis: caída de la producción, fábricas paralizadas y críticas al modelo de Milei
Pamela Orellana
Economía29 de octubre de 2026El ministro Pablo López advirtió que la actividad manufacturera bonaerense se ubica un 8,8% por debajo de 2023 y que nueve de once ramas industriales siguen en retroceso. La paralización de Stellantis, el cierre de una planta de Bunge y las dificultades de las pymes reflejan el deterioro productivo, mientras la Provincia reclama un cambio en la política económica nacional.
El 75,6% de las pymes rechaza el rumbo económico y casi la mitad teme desaparecer
Mariana Portilla
Economía29 de octubre de 2026Un relevamiento de APYME y la UNPAZ reveló que el 51,2% de las empresas registró caídas en las ventas, el 34% redujo personal y el 48,8% utiliza menos de la mitad de su capacidad productiva.
Cada vez menos carne vacuna en la mesa: las razones detrás de la caída del consumo
Andrés Montero
Economía29 de octubre de 2026El consumo por habitante se ubicó en 46 kilos anuales en el promedio móvil a agosto de 2026. Una producción estancada, el encarecimiento frente a otras carnes y los cambios en la alimentación explican una tendencia de varias décadas.
El riesgo país saltó a 763 puntos: se hundieron los bonos, cayeron las acciones y crece la presión sobre el mercado
Mariana Portilla
Economía28 de octubre de 2026Los activos argentinos terminaron otra jornada con pérdidas. Los inversores siguen de cerca los vencimientos de deuda, la licitación del Tesoro y las perspectivas económicas del país.
Noviembre llega con una nueva ola de aumentos: alquileres, transporte, prepagas y servicios presionan el bolsillo
Mariana Portilla
Economía28 de octubre de 2026El penúltimo mes del año comenzará con nuevas actualizaciones en gastos esenciales. Los contratos de vivienda podrían registrar subas del 37,11%, mientras también se ajustarán las tarifas de colectivos, subtes, medicina privada y educación.
Consumo en caída: los hogares acumulan dos meses de retroceso y la recuperación económica vuelve a estancarse
Mariana Portilla
Economía27 de octubre de 2026Un informe de la Cámara Argentina de Comercio reveló que el gasto familiar bajó 0,8% interanual en septiembre y permanece por debajo de los niveles de comienzos de 2025. Transporte, indumentaria y recreación fueron los rubros más afectados.
Crisis en la industria automotriz: una importante fabricante paraliza sus plantas, suspende personal y adelanta vacaciones
Mariana Portilla
Economía27 de octubre de 2026Stellantis ajusta su actividad en El Palomar y Córdoba ante la caída de las ventas y las exportaciones. La medida afecta a unos 5.000 trabajadores y abre interrogantes sobre el futuro de la producción nacional de cara a 2027.
Lo más visto
La fuga de Bolsonaro llega al Congreso: piden interpelar a Quirno y esclarecer el rol del Gobierno
Mariana Portilla
Legislativas28 de octubre de 2026Diputados opositores reclaman la presencia del canciller y exigen informes sobre la posible intervención de funcionarios y el uso de recursos públicos para facilitar la salida del dirigente brasileño.
El sueldo dura cada vez menos: el 36% de los trabajadores se queda sin saldo antes del día 10
Mariana Portilla
Argentina28 de octubre de 2026Un informe del Banco Provincia sobre más de 320.000 cuentas salariales reveló que el deterioro golpea especialmente a quienes menos ganan. El 56% de los empleados de bajos ingresos agota el dinero de sus haberes durante los primeros diez días del mes, mientras el consumo continúa en retroceso.
El riesgo país saltó a 763 puntos: se hundieron los bonos, cayeron las acciones y crece la presión sobre el mercado
Mariana Portilla
Economía28 de octubre de 2026Los activos argentinos terminaron otra jornada con pérdidas. Los inversores siguen de cerca los vencimientos de deuda, la licitación del Tesoro y las perspectivas económicas del país.