Mora récord y bolsillos agotados: la Provincia endurece sus críticas contra el modelo de Milei
Casi seis millones de personas acumulan pagos atrasados y el incumplimiento en billeteras virtuales alcanzó el 30,1%. Kicillof atribuyó el deterioro a la caída de los ingresos y rechazó que sea un problema entre privados.
 Mariana Portilla


El avance del endeudamiento abrió un nuevo frente entre la provincia de Buenos Aires y el Gobierno nacional. Con casi seis millones de personas que ya no pueden cumplir regularmente con sus obligaciones, Axel Kicillof convirtió la situación financiera de las familias en otra impugnación directa a la política económica de Javier Milei.
El gobernador sostiene que la expansión de los atrasos no responde a una suma de decisiones individuales equivocadas. La vincula con salarios que perdieron poder adquisitivo, puestos de trabajo destruidos y gastos esenciales que ocupan una proporción cada vez mayor de los ingresos.
“Lo que pasó es la política económica de Milei, pura y simplemente”, afirmó Kicillof. También rechazó la posición de la Casa Rosada, que presenta las obligaciones crediticias como acuerdos particulares en los que el Estado no debería intervenir.
La disputa excede una discusión sobre bancos y aplicaciones financieras. Enfrenta dos diagnósticos sobre por qué millones de personas necesitan pedir dinero para atravesar el mes y qué responsabilidad tiene el poder público cuando ya no pueden devolverlo.
La Provincia convierte la deuda en una discusión política
Kicillof aseguró que el 60% de los adultos tiene compromisos financieros y que una de cada cinco personas se encuentra en situación de mora. “El endeudamiento de las familias argentinas es una situación grave y no puede explicarse como una cuestión entre privados”, sostuvo.
El mandatario cuestionó la idea de que quienes accedieron a un préstamo aceptaron voluntariamente sus condiciones y deben resolver las consecuencias exclusivamente con la entidad acreedora.
“Cuando hay millones de familias en mora, no es algo que se explique por decisiones individuales erradas”, planteó. Para el Gobierno bonaerense, el crédito dejó de utilizarse principalmente para adelantar consumos importantes y comenzó a cubrir alimentos, medicamentos, servicios y obligaciones anteriores.
El ministro de Gobierno provincial, Carlos Bianco, había sintetizado esa interpretación semanas atrás. Como informó GRUPOLAPROVINCIA.COM, el funcionario advirtió: “La gente se está endeudando para comer, para pagar los servicios y llegar a fin de mes”.
Bianco relacionó el fenómeno con la destrucción de empleo registrado, la caída de la actividad industrial y el aumento de las tarifas. Su planteo es que el crecimiento de la deuda no constituye una señal de recuperación del consumo, sino una respuesta defensiva frente a ingresos insuficientes.

Casi seis millones de personas no pueden pagar
La discusión política se apoya en un informe del Centro de Economía Política Argentina (CEPA), elaborado a partir de información del Banco Central y de la Central de Deudores.
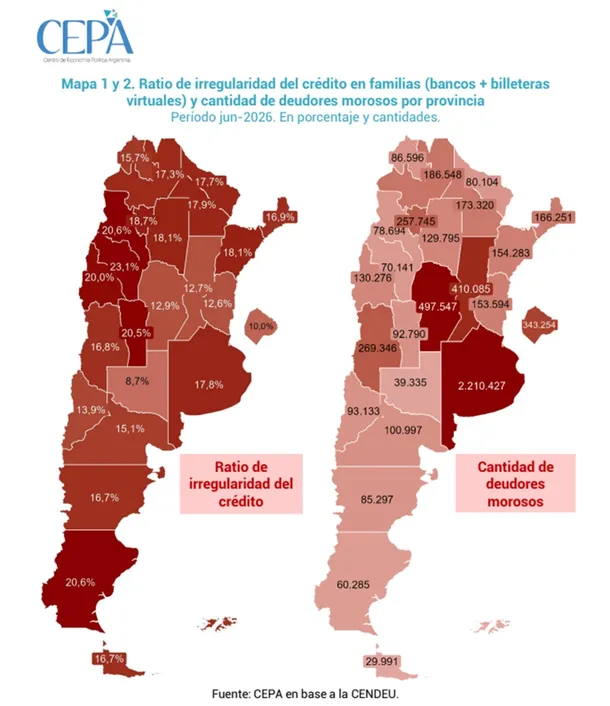
En junio de 2026 había 20,96 millones de personas con obligaciones ante bancos, billeteras virtuales y otros proveedores no financieros. De ese universo, 5,91 millones registraban algún grado de irregularidad.
La cifra implica que más de una cuarta parte de quienes mantienen una deuda atraviesa dificultades para cumplir con sus pagos. Frente a febrero de 2024, el número de morosos aumentó en aproximadamente 2,6 millones, mientras que la cantidad total de personas financiadas creció alrededor de 1,6 millones.
El deterioro se encuentra distribuido entre diferentes tipos de entidades. Unas 2,90 millones de personas registraban atrasos exclusivamente con proveedores no bancarios; 1,66 millones solamente con bancos y otras 1,36 millones con ambos sistemas.
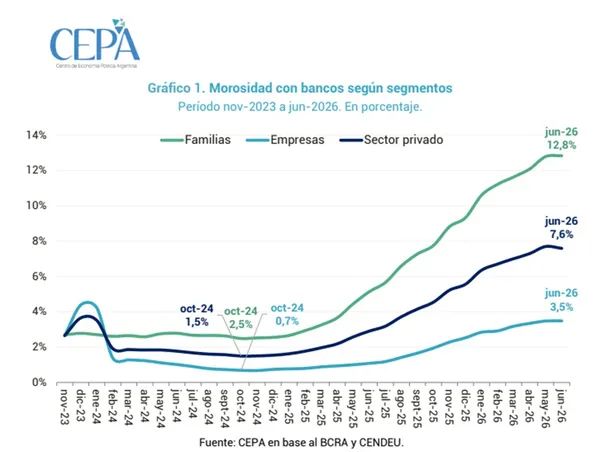
El informe “Endeudamiento y mora en familias” señala que la irregularidad bancaria de los hogares llegó al 12,8% en junio, frente al 2,5% registrado en octubre de 2024.
El cambio más pronunciado se observa entre los proveedores no financieros, categoría que incluye billeteras digitales, emisoras de tarjetas, fintech y compañías de crédito al consumo. Allí, el indicador pasó del 7,3% en noviembre de 2024 al 30,1%. El porcentaje superó el máximo alcanzado durante la pandemia, cuando había llegado al 27,1% en mayo de 2020.
Al considerar conjuntamente las obligaciones bancarias y no bancarias, CEPA estimó una irregularidad familiar cercana al 15,5% de los saldos financiados.
Ese porcentaje no representa la cantidad de personas con atrasos, sino la proporción del dinero prestado que se encuentra en situación irregular. La diferencia resulta relevante para evitar confundir el número de deudores afectados con el volumen financiero comprometido.
La plata se destina a cubrir gastos cotidianos
El Gobierno bonaerense sostiene que el destino del crédito permite comprender la dimensión social del problema. Los préstamos personales y las tarjetas concentran la mayor parte de los incumplimientos y son, al mismo tiempo, las herramientas más utilizadas para completar consumos corrientes.
En abril de 2026, el pago mensual de las obligaciones de las familias representó el 24,1% de la masa salarial. Cerca del 80% de esa carga correspondía a préstamos personales y tarjetas.
Esto significa que casi una cuarta parte de los ingresos laborales quedaba comprometida en la cancelación de financiamientos previamente asumidos. La deuda comienza así a retroalimentarse. Cuando el salario no alcanza para pagar simultáneamente alimentos, servicios y vencimientos, algunas familias refinancian la tarjeta, solicitan otro préstamo o recurren a una aplicación para cancelar obligaciones anteriores.
La disponibilidad inmediata de dinero evita momentáneamente el incumplimiento, pero incorpora intereses y reduce todavía más los recursos del mes siguiente.
El endeudamiento de las familias argentinas es una situación grave y no puede explicarse como una cuestión entre privados. El 60% de los adultos está endeudado y una de cada cinco personas se encuentra en situación de mora. En las billeteras virtuales la morosidad se cuadruplicó… pic.twitter.com/YIhQTaSosj
— Axel Kicillof (@Kicillofok) August 20, 2026
Salarios que pierden contra los gastos
CEPA vinculó el crecimiento de la morosidad con la pérdida del poder adquisitivo. Según su cálculo, el salario real de los trabajadores registrados acumula una caída del 8,7% desde la llegada de Milei al Gobierno.
La contracción alcanzaría el 18,7% si se utilizara una medición alternativa basada en la Encuesta Nacional de Gastos de los Hogares 2017/18, cuya distribución del consumo es más reciente. El contraste metodológico muestra la importancia que adquirieron los gastos fijos dentro de los presupuestos domésticos. Los servicios, alquileres, transporte y alimentos consumen una proporción mayor del dinero disponible.
El diputado provincial de Fuerza Patria Mayra Mendoza calificó como “insensible” la posición presidencial y afirmó que los argentinos corren “desesperados hacia la deuda” por la caída de los salarios, la pérdida de puestos laborales y los incrementos tarifarios.
Para la Provincia, esos factores forman parte de una misma secuencia: primero se deterioran los ingresos, luego aparece el financiamiento para sostener el consumo y finalmente aumentan los atrasos.
La respuesta bonaerense
La Provincia no limitó su reacción al enfrentamiento discursivo. La Dirección de Defensa del Consumidor recibió 2.240 denuncias durante el primer semestre de 2026 contra compañías que brindan financiamiento digital.
El ministro de Producción, Ciencia e Innovación Tecnológica, Augusto Costa, informó que las presentaciones alcanzan a Mercado Pago, Naranja Digital, Ualá, Personal Pay, Brubank y Cencosud.
Los reclamos incluyen presunta falta de información sobre las condiciones de los préstamos, dificultades para conocer el costo financiero total, ausencia de mecanismos visibles para cancelar operaciones y situaciones de acoso u hostigamiento durante el cobro.
Defensa del Consumidor solicitará a las compañías información sobre los criterios utilizados para establecer sus tasas y la composición completa del costo financiero total.
“Es imposible determinar cuáles son los criterios que se utilizan para que cada uno de los tomadores de créditos enfrente estas condiciones crediticias”, cuestionó Costa.
El costo financiero total incluye la tasa nominal, comisiones, seguros, impuestos y cualquier cargo asociado. La normativa obliga a comunicarlo de manera clara para que los consumidores conozcan cuánto terminarán pagando.
Te puede interesar

Salarios en retroceso: perdieron contra la inflación y cayó el ingreso informal
Pamela Orellana
Economía14 de noviembre de 2026Los ingresos aumentaron apenas 1,3% en septiembre, frente a una inflación del 1,9%. Los trabajadores informales registraron una caída del 0,8% y el deterioro acumulado desde 2023 reavivó las críticas a la política económica del Gobierno nacional.
La recuperación industrial sigue sin consolidarse: las fábricas operan por debajo de los niveles de 2025
Mariana Portilla
Economía13 de noviembre de 2026Según el INDEC, el uso de la capacidad instalada alcanzó el 60,1% en septiembre, con una caída interanual de 1,3 puntos. Automotrices y metalmecánicas, entre los sectores más afectados.
“Me acuerdo de Caputo prometiendo”: duro reproche al Gobierno por la inflación y las metas incumplidas
Mariana Portilla
Economía13 de noviembre de 2026El ministro de Economía atribuyó parte de la aceleración a los cambios en el régimen de Zona Fría y defendió su programa, mientras legisladores de distintos espacios cuestionaron el impacto de las tarifas sobre los hogares.
La apuesta de Kicillof por China: ocho empresas, interés inversor y negocios por concretar
Pamela Orellana
Economía13 de noviembre de 2026La Provincia cerró su misión comercial en Shanghái con reuniones con Huawei, Chery y Edgelight, nuevas oportunidades de exportación y gestiones para ingresar al mercado chino de la miel. El balance incluye contactos empresariales, proyectos tecnológicos y una agenda de negociaciones que continuará tras la feria.
Casi $1,7 millones para no ser pobre: cómo cambió el umbral de ingresos de las familias del Gran Buenos Aires
Mariana Portilla
Economía13 de noviembre de 2026La canasta básica total subió 3,5% en octubre, por encima de la inflación del 2,2%. Cubrir solo la alimentación demandó $761.261 mensuales a una pareja con dos hijos.
La inflación volvió a subir en octubre y superó las expectativas del mercado
Juan Manuel Villarreal
Economía12 de noviembre de 2026El INDEC informó una suba de precios del 2,2% en octubre, por encima de las estimaciones privadas. Los aumentos en vivienda, tarifas y alimentos marcaron un mes que dejó nuevas señales sobre el cierre del año.
La construcción bonaerense no logra recuperarse: menos empleo, materiales en baja y obras cada vez más caras
Pamela Orellana
Economía12 de noviembre de 2026FEBACON advierte sobre la pérdida de puestos de trabajo, la falta de crédito y el impacto de la menor obra pública en los municipios. Los últimos relevamientos muestran retrocesos en empresas y ventas de materiales, mientras el encarecimiento de los proyectos y las dificultades de financiamiento frenan la recuperación.
León XIV y los feriados impulsaron el turismo bonaerense, pero el verano sigue bajo presión
Pamela Orellana
Economía12 de noviembre de 2026La visita del Papa y los feriados extraordinarios dejaron ocupaciones de hasta el 98% en destinos bonaerenses, con fuerte movimiento en Luján, la Costa Atlántica y el interior. El repunte llega después de meses de caída del consumo y estadías más cortas, mientras el sector se prepara para una temporada decisiva.
Lo más visto
Kicillof da marcha atrás con los descuentos docentes, pero el conflicto sigue abierto
Pamela Orellana
Política13 de noviembre de 2026Los sindicatos bonaerenses anunciaron que este viernes comenzará la devolución de los haberes retenidos por el paro del 15 de octubre. La restitución alcanza a esa jornada y no a todas las huelgas. La decisión llega con la paritaria salarial todavía cuestionada y nuevas demandas en las escuelas.
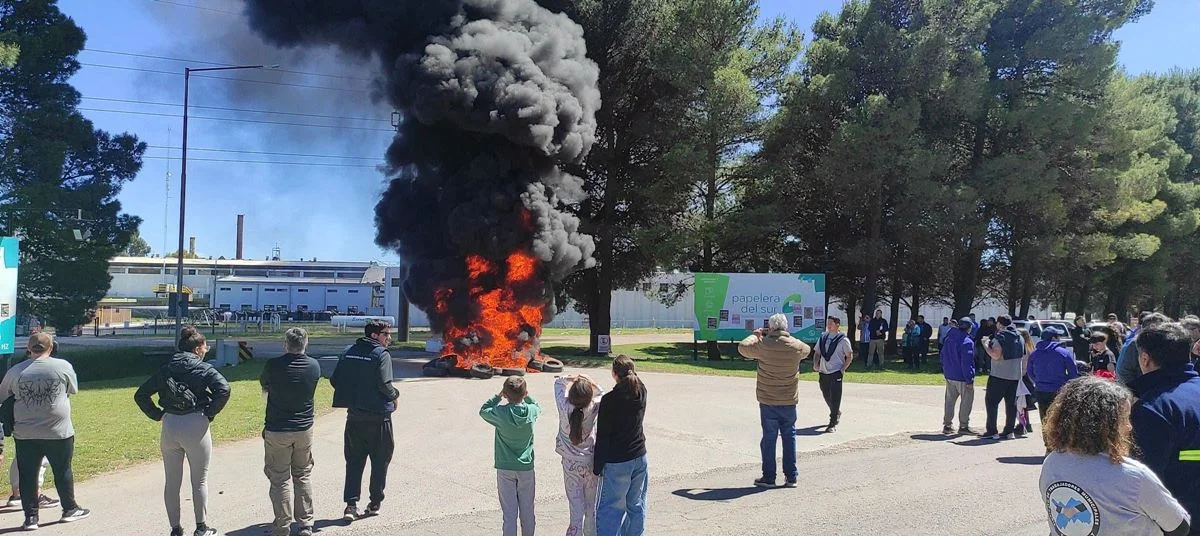
Papelera del Sur: la fábrica sigue cerrada y crecen los reclamos cruzados en Diputados
Pamela Orellana
Legislativas13 de noviembre de 2026Los trabajadores de Tornquist encontraron la planta cerrada pese a la conciliación obligatoria dictada por la Provincia. Mientras 160 empleos siguen en disputa, tres diputados plantearon diferentes responsabilidades políticas por la crisis industrial y el gremio exige que la empresa retome las negociaciones.
La Selección se prepara para su último amistoso del año ante Costa Rica: fecha, horario y precios de las entradas
Mariana Portilla
Deportes14 de noviembre de 2026La Albiceleste cerrará la fecha FIFA de noviembre en Córdoba, después de la derrota ante Uruguay. La AFA confirmó el horario y los valores de los tickets.