Deuda familiar en la Provincia: la mora escala y las financieras concentran los casos más críticos
En agosto, casi tres de cada diez deudores bonaerenses registraron atrasos y más de la mitad de quienes recurrieron a prestamistas financieros no pudo cumplir regularmente. El deterioro también alcanza a tarjetas y préstamos personales, mientras la Legislatura busca poner límites a cobranzas y ordenar refinanciaciones.
 Pamela Orellana


El endeudamiento de los hogares bonaerenses sumó en agosto una nueva señal de deterioro. El último Mapa de la Deuda, elaborado por el Centro de Estudios para la Ciudad (CEC) a partir de información de la Central de Deudores del Banco Central, ubicó la tasa general de mora de la provincia de Buenos Aires en 22,9%, mientras que el 28,02% de las personas endeudadas registraba atrasos.
El cuadro se vuelve mucho más severo fuera de los bancos tradicionales. Entre quienes tienen obligaciones con financieras, el 57,1% de los deudores está en mora y el 53,4% del volumen financiado presenta irregularidades. Apenas cuatro meses antes, en abril, esos registros eran de 50,7% y 44,6%, respectivamente.
La diferencia según quién presta el dinero permite dimensionar el problema. En agosto, la tasa de mora alcanzó el 56,8% en el sector comercial, frente al 31,3% de las fintech, el 25,2% de los bancos privados y el 14,4% de los públicos. El deterioro se concentra así en los circuitos a los que suelen recurrir quienes tienen menos posibilidades de obtener financiamiento bancario tradicional.
El fenómeno tampoco se limita a unos pocos municipios. Entre quienes tomaron préstamos con financieras aparecen registros especialmente elevados en Coronel Rosales, con 66,9%; General Alvear y Saladillo, con 65,3%; Morón, con 61%; Tapalqué y Roque Pérez, con 60,8%; y San Martín y Avellaneda, con 60,3%. Ensenada alcanzó el 59,8% y Tres de Febrero, el 58,8%.
Del crédito como consumo al crédito para sostener gastos básicos
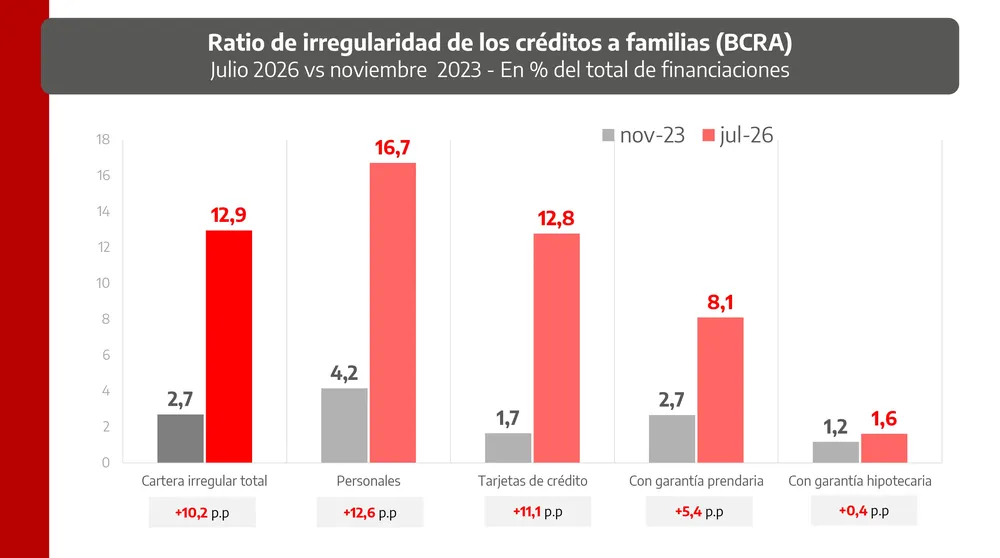
Los datos bonaerenses de agosto profundizan una tendencia que ya aparecía en el sistema bancario nacional. En julio, el Banco Central registró que el 12,9% de los créditos de las familias se encontraba en situación irregular. En noviembre de 2023 ese indicador era de 2,7%: el aumento acumulado fue de 10,2 puntos porcentuales.
El salto más fuerte aparece precisamente en los instrumentos asociados al consumo. La irregularidad de los préstamos personales pasó de 4,2% en noviembre de 2023 a 16,7% en julio de 2026, mientras que en las tarjetas de crédito avanzó de 1,7% a 12,8%. Los prendarios subieron de 2,7% a 8,1% y los hipotecarios tuvieron un incremento mucho menor, de 1,2% a 1,6%.
Ese recorrido coincide con el diagnóstico que viene difundiendo el ministro de Economía bonaerense, Pablo López. Para el funcionario, el deterioro laboral y de los ingresos está llevando a una parte creciente de las familias a financiar consumos básicos y, una vez tomada la deuda, a encontrar cada vez más dificultades para cancelarla.
Los gráficos difundidos por López permiten ver además que el problema excede a los bancos. En proveedores no financieros de crédito, el último dato oficial utilizado en su serie mostraba una irregularidad del 28,6% en febrero, mientras una estimación elaborada con información preliminar de CENDEU-BCRA ubicaba el indicador en 32,5% para julio.
La Provincia viene utilizando esos números para cuestionar la lectura del Gobierno nacional sobre el endeudamiento de los hogares. López sostiene que no se trata solamente de contratos entre particulares, sino de un fenómeno asociado con la evolución del empleo, los salarios y la capacidad de compra.
La discusión adquiere otra dimensión cuando se observa para qué se pide el dinero. Un relevamiento de la Defensoría del Pueblo bonaerense, realizado sobre 1.408 respuestas de 97 municipios, mostró que el 56,6% había solicitado un préstamo en los doce meses anteriores y que, entre esas personas, el 73,5% todavía mantenía la obligación pendiente.
El dato más sensible está en el destino: 56,9% dijo haber usado el préstamo para comprar alimentos. Además, cuatro de cada diez hogares endeudados destinaban más de la mitad de sus ingresos al pago de cuotas.
El presidente del Banco Provincia, Juan Cuattromo, sintetizó ese desplazamiento meses atrás: “La gente paga con crédito la compra de la comida”. La entidad acumuló durante 2026 más de 100.000 operaciones de refinanciación por encima de los $390.000 millones, con planes que pueden extenderse hasta 72 meses.

La Provincia busca intervenir antes y después de la mora
El deterioro ya produjo una reacción legislativa. A fines de septiembre, la Cámara de Diputados bonaerense dio media sanción a cuatro proyectos destinados a regular la contratación de créditos, la renegociación de obligaciones, las cobranzas extrajudiciales y los procedimientos para personas sobreendeudadas. Ahora deberán ser tratados por el Senado.
Una de las iniciativas, impulsada por Facundo Tignanelli junto con el defensor del Pueblo, Guido Lorenzino, crea un Régimen Provincial de Prevención y Tratamiento del Sobreendeudamiento. Su principal herramienta es una instancia prejudicial obligatoria y gratuita que permitirá reunir a todos los acreedores para intentar reorganizar las obligaciones.
El proyecto establece un límite: la suma de las cuotas de un acuerdo no podrá superar el 30% de los ingresos netos mensuales del deudor. La propuesta deberá combinar alternativas como extensión de plazos, reducción de intereses o quitas.
Otro texto crea un procedimiento judicial específico para personas sobreendeudadas. El juez podrá convocar a los acreedores, revisar intereses y cláusulas, ordenar nuevas modalidades de pago y detener determinados mecanismos de cobro mientras se intenta alcanzar una solución integral.
Un tercer proyecto pone límites a las agencias de cobranzas. Los reclamos deberán realizarse entre las 9 y las 20 de días hábiles y no podrán contactar a familiares, empleadores o terceros para presionar al deudor, ni utilizar números ocultos, mecanismos intimidatorios o bloqueos unilaterales de cuentas donde se perciben salarios, jubilaciones y prestaciones alimentarias.
El cuarto apunta al momento previo a la contratación. Bancos, plataformas digitales y prestamistas deberán informar con claridad el costo financiero total, la tasa efectiva anual, las cuotas, seguros y penalidades. También se busca evitar que aplicaciones o billeteras presenten un préstamo como si se tratara de dinero disponible sin explicitar que deberá ser devuelto.

El mapa de agosto agrava una discusión que ya estaba abierta
Los nuevos registros llegan cuando ese paquete todavía espera tratamiento en el Senado. Y muestran que el problema avanzó más rápido que el trámite legislativo.
En mayo, registros utilizados durante el debate parlamentario ubicaban en 17,8% la irregularidad de los créditos otorgados a familias bonaerenses y en 28,5% la proporción de personas con incumplimientos cuando se sumaban fintech, billeteras y otros proveedores no financieros. El mapa de agosto coloca ahora la mora general provincial en 22,9% y expone niveles superiores al 50% en determinados segmentos.
La comparación exige distinguir las metodologías y universos de cada indicador, pero todos describen una misma tendencia: más hogares utilizan distintas formas de financiamiento y una proporción creciente encuentra dificultades para sostener los pagos.
Los datos bancarios muestran el avance en tarjetas y préstamos personales; el mapa territorial expone una situación todavía más complicada entre quienes recurren a financieras; y la encuesta bonaerense muestra que una parte importante del endeudamiento ya no está vinculada con compras extraordinarias, sino con alimentación y gastos corrientes.
Mientras las cuatro leyes aguardan su discusión en el Senado, permanece además pendiente una quinta propuesta para crear un programa específico de desendeudamiento a través del Banco Provincia. El proyecto no llegó al recinto junto con el resto del paquete y continuará en estudio.
El dato de agosto vuelve a poner presión sobre ese debate: en Buenos Aires, más de uno de cada cuatro deudores ya registra mora y, entre quienes recurrieron a financieras, la proporción supera ampliamente la mitad.
Te puede interesar
De los textiles a las autopartes: el mapa de la crisis industrial bonaerense
Pamela Orellana
Economía07 de octubre de 2026La industria bonaerense acumula cierres, pérdida de empleo y menor actividad en sectores clave. Textiles, calzado, autopartes, metalurgia y plásticos muestran el impacto de las importaciones y la caída del consumo, mientras empresarios y gremios buscan una agenda común para sostener la producción.

El mercado volvió a bajar su pronóstico para la economía y anticipa otro trimestre en caída
Juan Manuel Villarreal
Economía07 de octubre de 2026El REM de septiembre estimó una contracción del 1% para el tercer trimestre y redujo al 1,5% la proyección de crecimiento del PBI para todo 2026. Los analistas también corrigieron al alza la inflación del último mes y esperan una recuperación hacia el cierre del año.

El FMI volvió a poner la lupa sobre las tarifas: qué propone para reemplazar los subsidios
Juan Manuel Villarreal
Economía06 de octubre de 2026El organismo consideró que los subsidios generalizados son costosos e ineficientes y recomendó priorizar transferencias temporales y focalizadas. El planteo aparece mientras la canasta de servicios públicos del AMBA acumula un aumento del 867% desde diciembre de 2023.
Alquiler, salario y propiedad: la radiografía que reabre el debate habitacional bonaerense
Pamela Orellana
Economía06 de octubre de 2026Más de 1,16 millones de hogares dependen de una vivienda alquilada y el esfuerzo mensual para sostenerla se acerca al 50% de los ingresos. A la presión sobre el bolsillo se suma una fuerte concentración de inmuebles, mientras la Provincia analiza herramientas para ampliar la oferta y reducir costos.
La Provincia completa el FEFIM y mantiene el esquema de reparto con los municipios bajo presión financiera
Pamela Orellana
Economía06 de octubre de 2026Una adecuación de $1.368 millones incorpora a La Costa y completa el alcance del Fondo de Emergencia y Fortalecimiento de la Inversión Municipal sobre los 135 distritos bonaerenses. El esquema de distribución se mantiene sin cambios, en un escenario de caída real de las transferencias y menor margen financiero para las comunas.

Turismo bonaerense: menos noches, consumo en baja y un mapa desigual rumbo al verano 2027
Pamela Orellana
Economía05 de octubre de 2026La actividad llega a la próxima temporada con señales de alerta: el movimiento de visitantes y los picos de ocupación en algunos destinos conviven con estadías más breves, menor gasto y rentabilidad bajo presión. Provincia, municipios y empresarios advierten por el impacto económico y reclaman respuestas en promoción, infraestructura y competitividad.
Veinte municipios, un puerto y una apuesta común: el plan que busca convertir al sur bonaerense en un bloque productivo
Mariana Portilla
Economía05 de octubre de 2026La Unión Industrial de Bahía Blanca cerró acuerdos con 20 distritos y puso en marcha una agenda que incluye parques industriales, comercio exterior y empleo. La estrategia busca enlazar las capacidades de cada municipio con las inversiones previstas en Bahía Blanca y extender su impacto sobre toda la región.
Ventas en baja y costos en alza: el escenario que limita la inversión pyme
Andrés Montero
Economía05 de octubre de 2026El 46,7% de las empresas consultadas por ENAC registró una caída de ventas y el 87,4% enfrentó aumentos de costos. Apenas el 19,2% prevé invertir, mientras los problemas de rentabilidad y los plazos de cobro condicionan sus decisiones.
Lo más visto
JP Morgan cambió su pronóstico para Argentina: prevé recesión en el tercer trimestre
Juan Manuel Villarreal
Argentina28 de septiembre de 2026El banco redujo de 2,7% a 1,5% su previsión de crecimiento para 2026 después de conocerse la fuerte caída de la actividad en julio. Además, proyectó una contracción anualizada del 4% para el período julio-septiembre y mantuvo su estimación de expansión para 2027.
Visita del papa León XIV: qué días serán feriados y dónde regirá cada uno
Juan Manuel Villarreal
Argentina28 de septiembre de 2026El Gobierno oficializó el esquema mediante el Decreto 1103/2026. El lunes 9 de noviembre será feriado en todo el país; el martes 10 alcanzará a Córdoba y CABA, y el miércoles 11 regirá exclusivamente en la provincia de Buenos Aires.
“Messi es irremplazable”: el plan de Scaloni para la nueva etapa de Argentina
Andrés Montero
Deportes01 de octubre de 2026Tras el 4-0 ante Bolivia en Córdoba, el entrenador explicó qué pretende conservar del equipo, destacó a los juveniles y respondió sobre su continuidad. Las próximas pruebas y una despedida marcarán la agenda del seleccionado.