Deudas familiares en la Provincia: Diputados dio media sanción a cuatro leyes para regular créditos y cobranzas
La Cámara baja aprobó un paquete que incorpora mecanismos para renegociar obligaciones, establece límites a las prácticas de cobro y amplía la protección de los consumidores. El debate pasa ahora al Senado, mientras sigue pendiente la propuesta para canalizar refinanciaciones a través del Banco Provincia.
 Mariana Portilla


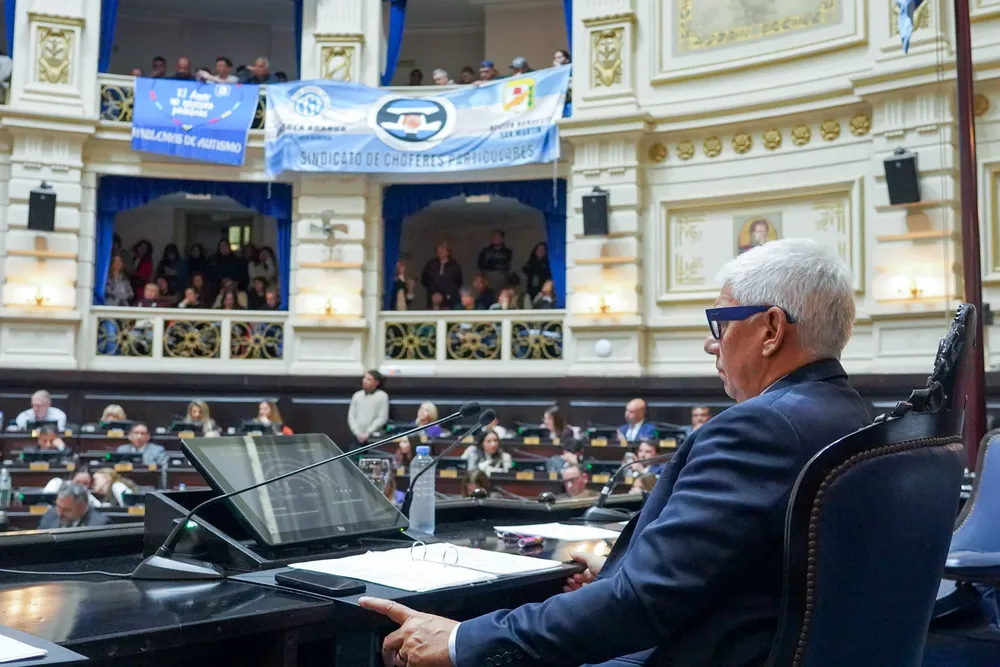
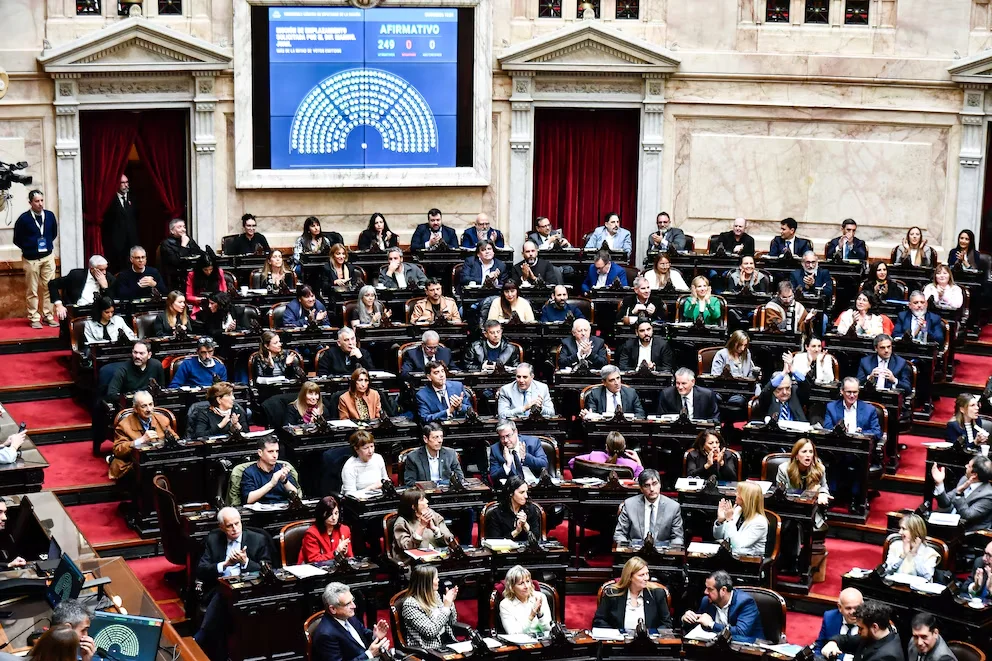
La Cámara de Diputados bonaerense convirtió este martes al sobreendeudamiento familiar en uno de los principales temas de su quinta sesión ordinaria del año. Después de meses de proyectos dispersos, reuniones con especialistas y negociaciones entre bloques, el cuerpo dio media sanción a cuatro iniciativas que modifican las reglas para contratar créditos, renegociar obligaciones, reclamar judicialmente y realizar cobranzas extrajudiciales.
El resultado final quedó lejos del esquema con el que comenzó la discusión. Nueve expedientes habían llegado al último plenario de comisiones y durante varios días se trabajó en una suerte de “mega ley”. El texto llegó a tener entre 70 y 90 folios y finalmente los legisladores resolvieron dividirlo en cuatro cuerpos distintos. Ocho de las nueve propuestas originales terminaron integradas en ese paquete; la restante, vinculada con un programa de refinanciación del Banco Provincia, continuará en estudio.
La discusión llegó al recinto tras meses de crecimiento de la mora y de utilización del crédito para cubrir gastos cotidianos. Un relevamiento de la Defensoría del Pueblo bonaerense, realizado sobre 1.408 respuestas en 97 municipios, mostró que el 56,6% había solicitado un préstamo durante los doce meses anteriores y que, entre quienes se habían endeudado, el 73,5% todavía no había logrado cancelar esa obligación. El 56,9% dijo haber utilizado ese dinero para comprar alimentos y cuatro de cada diez hogares endeudados destinaban más de la mitad de sus ingresos al pago de cuotas.
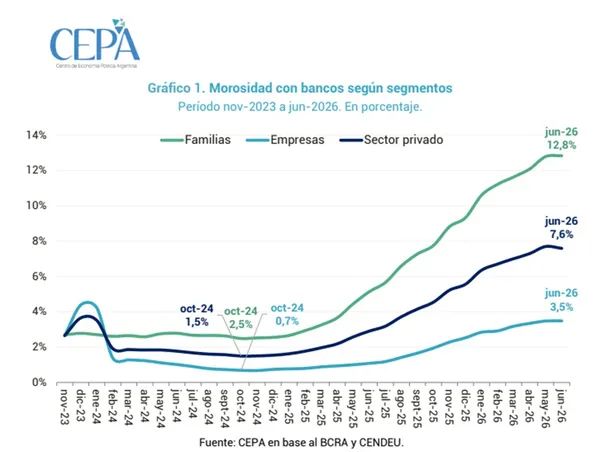
Los registros financieros venían mostrando una tendencia similar. Como reconstruyó GRUPOLAPROVINCIA.COM a partir de datos de la Central de Deudores del Banco Central y un informe de CEPA, en mayo el 17,8% de los créditos otorgados a familias bonaerenses presentaba algún grado de irregularidad, frente al 15,3% nacional. Cuando se incorporaban billeteras virtuales, fintech y otros proveedores no financieros, la proporción de personas bonaerenses con algún nivel de incumplimiento ascendía al 28,5%.
El presidente del Banco Provincia, Juan Cuattromo, había resumido el cambio en el destino del financiamiento con una frase: “La gente paga con crédito la compra de la comida”. La entidad respondió durante 2026 con más de 100.000 operaciones de refinanciación por encima de los $390.000 millones, con planes de hasta 72 meses.
Una mesa con todos los acreedores y un tope del 30%
Uno de los textos que obtuvo media sanción fue elaborado por el presidente del bloque de Fuerza Patria, Facundo Tignanelli, junto con el defensor del Pueblo bonaerense, Guido Lorenzino. Crea el Régimen Provincial de Prevención y Tratamiento del Sobreendeudamiento de Consumidores.
La iniciativa alcanza a personas cuyos ingresos resulten incompatibles con el pago regular de sus obligaciones e incluye deudas provenientes de préstamos bancarios y financieros, tarjetas, créditos personales, aplicaciones, plataformas digitales, servicios públicos, telefonía, salud y educación, entre otras.
El corazón de la propuesta es una Instancia Prejudicial Obligatoria y gratuita bajo la órbita de la Defensoría del Pueblo. Allí, una persona podrá reunir a todos sus acreedores dentro de un mismo procedimiento con el objetivo de alcanzar una reorganización integral de sus compromisos.
Los acuerdos tendrán un límite concreto: la suma de las cuotas no podrá superar el 30% de los ingresos netos mensuales del deudor. Cada propuesta deberá incluir al menos dos alternativas entre ampliar los plazos, reducir la tasa de interés y aplicar una quita total o parcial del capital.
También se crea un Registro Provincial de Prestamistas y Sanciones por Incumplimiento para quienes otorguen créditos en territorio bonaerense y no estén alcanzados por la regulación directa del Banco Central. Un prestamista que opere sin inscripción perderá la vía ejecutiva y sólo podrá reclamar judicialmente el capital efectivamente entregado.
Una vía directa en la Justicia
Diputados aprobó además un mecanismo distinto, surgido de la unificación de iniciativas de Leonardo Moreno y Juan Martín Malpeli. En este caso, la reforma a la Ley 13.133 incorpora un procedimiento judicial específico para consumidores sobreendeudados. La persona podrá acudir a un juzgado y presentar sus ingresos, gastos necesarios, composición familiar y obligaciones para pedir una reorganización de sus deudas.
Una vez determinado el pasivo, el juez deberá convocar a los acreedores. El acuerdo podrá incluir quitas, esperas, pagos parciales, reducción de intereses, comisiones y seguros, nuevos plazos y otras modalidades de reestructuración.
El magistrado podrá además disponer medidas sobre los procesos de cobro, suspender determinados intereses, revisar cláusulas abusivas y ordenar el cese de mecanismos extrajudiciales de hostigamiento. Para el consumidor, el procedimiento será gratuito.
#Ahora | Se aprobó el proyecto que modifica la Ley 13.133, Régimen General de Protección de los intereses económicos de las y los consumidores sobreendeudados. pic.twitter.com/whMieMxInp
— Diputados BA (@HCDiputadosBA) September 29, 2026
Límites para cobradores y agencias
Otra media sanción surgió de iniciativas impulsadas por Ana Luz Balor, de Fuerza Patria, y Silvina Vaccarezza, de UCR + Cambio Federal. El proyecto establece reglas específicas para las cobranzas extrajudiciales realizadas por proveedores, agencias o terceros que actúan en nombre de los acreedores.
Los contactos sólo podrán realizarse entre las 9 y las 20 durante días hábiles. Quedan vedados los llamados y mensajes durante sábados, domingos, feriados y días no laborables, así como las comunicaciones desde números ocultos y los mecanismos automáticos que generen cargos al consumidor.
Tampoco podrán contactar a empleadores, familiares o terceros ajenos a la relación crediticia para reclamar una deuda, exponer públicamente la condición de deudor ni utilizar mecanismos intimidatorios o humillantes.
El texto alcanza también a las cuentas utilizadas para el cobro de salarios, jubilaciones, pensiones, asignaciones y otras prestaciones alimentarias: no podrán ser bloqueadas o congeladas unilateralmente como mecanismo de presión para obtener el pago.
Créditos digitales, publicidad y renegociación
El último de los proyectos reúne propuestas de Noelia Saavedra, Ariel Archanco, Ana Luz Balor y Juan Martín Malpeli y concentra buena parte de la regulación vinculada con la etapa previa a que aparezca la mora.
Alcanza a préstamos personales, tarjetas, créditos prendarios e hipotecarios destinados a vivienda y financiamientos concedidos por bancos, prestamistas no bancarios y plataformas digitales. Las empresas deberán entregar información completa sobre el costo financiero total, tasa efectiva anual, monto financiado, cantidad y valor de las cuotas, seguros, penalidades y cargos antes de que la persona contrate el crédito.
También se regula la publicidad. Las aplicaciones, billeteras y proveedores no podrán presentar un préstamo como si fuera un ingreso propio del usuario, ocultar que existe una obligación de devolución o promocionar condiciones sin detallar sus alcances.
La herramienta del Banco Provincia quedó afuera
El paquete dejó pendiente una quinta vía. El proyecto del diputado peronista Ricardo Lissalde propone crear un Programa de Desendeudamiento de las Familias Bonaerenses dentro del Banco Provincia. La iniciativa había sido una de las nueve incorporadas al debate, pero no llegó al recinto.
El esquema preveía inicialmente créditos de hasta $3 millones por persona, con actualización semestral ligada al salario mínimo, para cancelar obligaciones existentes y concentrarlas en una nueva financiación. El costo financiero total tendría un límite vinculado con la tasa TAMAR y la cuota tampoco podría superar el 30% del ingreso neto.
Durante el plenario, el presidente de Legislación General, Rubén Eslaiman, informó que el Banco Provincia había planteado diferencias respecto de un artículo vinculado con los intereses. El expediente quedó pendiente y las autoridades de la entidad serán convocadas a una próxima reunión para discutir el texto.
La discusión legislativa se desarrolla mientras la banca pública ya mantiene su propio programa de regularización. Durante 2026 acumuló más de 100.000 refinanciaciones por encima de los $390.000 millones, una herramienta destinada exclusivamente a obligaciones de clientes de la entidad.
Con la votación de este martes, las cuatro iniciativas pasan al Senado bonaerense con un dato de fondo que atravesó todo el debate: el crédito dejó de ocupar solamente el terreno del consumo y pasó a formar parte de los gastos cotidianos de una porción creciente de los hogares bonaerenses, escenario que llevó a la Legislatura a poner bajo una misma agenda a bancos, fintech, cobradores, organismos públicos y tribunales.
Te puede interesar
“Los controles tienen que prevenir”: De Leo impulsa cambios para regular los radares
Andrés Montero
Legislativas29 de septiembre de 2026El diputado provincial Andrés De Leo presentó una iniciativa para reforzar los requisitos de instalación, señalización y control técnico de radares y otros dispositivos de fiscalización.
Deudas familiares: las tres propuestas que compiten en Diputados y qué cambia con cada una
Juan Manuel Villarreal
Legislativas29 de septiembre de 2026Las comisiones de Finanzas y Defensa del Consumidor buscan emitir dictámenes este martes. El oficialismo prioriza prevención, información financiera y transparencia de costos, mientras otros bloques plantean topes a las tasas, eliminación de intereses punitorios y programas de refinanciación.

La oposición lleva la seguridad al centro de la agenda: una bicameral para controlar datos, recursos y gestión
Mariana Portilla
Legislativas29 de septiembre de 2026Un proyecto que ingresó a la Legislatura bonaerense propone crear un cuerpo permanente de cinco diputados y cinco senadores con facultades para citar funcionarios, pedir documentación y revisar estadísticas, presupuesto e infraestructura. La iniciativa busca reforzar el seguimiento parlamentario sobre las políticas de seguridad de la Provincia.
Energía, puertos y empleo: el proyecto que busca poner al sudoeste bonaerense en el centro de la transición energética
Mariana Portilla
Legislativas28 de septiembre de 2026La región ya concentra el 58,6% de la generación eólica de la Provincia y casi una cuarta parte de la producción nacional. Una iniciativa presentada en Diputados propone reconocer su peso estratégico, ampliar la capacidad de transporte eléctrico y articular inversiones entre Nación, Provincia, municipios, universidades y empresas.

Senado bonaerense: violencia digital, sistema de salud y deuda familiar marcan la semana de comisiones
Pamela Orellana
Legislativas28 de septiembre de 2026Entre el martes y el viernes habrá reuniones de Transporte, Presupuesto, Adicciones, Deportes, Legislación, Educación, Trabajo, Salud y Niñez. El foco estará puesto en iniciativas con media sanción, proyectos del Ejecutivo y un paquete sobre deudas familiares que primero deberá pasar por Diputados.
Fuerzas Armadas, desinformación y activos: qué esconde la pulseada por la ley de Malvinas en Diputados
Pamela Orellana
Legislativas27 de septiembre de 2026El oficialismo abre el miércoles el tratamiento de una iniciativa que endurece sanciones por la explotación de recursos en las Islas, pero también crea un Consejo de Seguridad Nacional, modifica normas de defensa y suma nuevos delitos. La oposición cuestiona que temas sensibles queden reunidos bajo una misma ley.

Del bolsillo a la Justicia: las leyes que Diputados buscará mover en una sesión cargada
Pamela Orellana
Legislativas26 de septiembre de 2026La Cámara baja bonaerense volverá al recinto el martes a las 15 con cuatro proyectos sobre deudas familiares, cambios en el Tribunal Fiscal y una reforma para agilizar los juicios orales. El temario también recoge iniciativas con media sanción del Senado y pondrá a prueba los acuerdos políticos tejidos durante la última semana.

De los Concejos a la Legislatura: la oposición escala la pelea por las tasas municipales
Mariana Portilla
Legislativas25 de septiembre de 2026La ofensiva que empezó en los municipios ahora busca convertirse en una regla para los 135 distritos. Una propuesta exige que cada tributo tenga una prestación identificable, costos justificados y una relación razonable con el monto que paga el contribuyente.
Lo más visto
Argentina vs. Bolivia: cuándo juegan, entradas y las claves de un Kempes con aforo reducido
Pamela Orellana
Deportes27 de septiembre de 2026La Selección vuelve a Córdoba después de más de cuatro años para abrir su serie de amistosos. La sanción de FIFA modificará la distribución del público y dejará sectores sin hinchas en un duelo cuyo historial favorece ampliamente al equipo argentino.
Passaglia destacó la preparación de San Nicolás ante El Niño: “La prevención se construye”
Andrés Montero
Municipales28 de septiembre de 2026El intendente Santiago Passaglia destacó las obras hídricas realizadas en la ciudad y aseguró que el Municipio mantiene durante todo el año más de 35 kilómetros de zanjones y desagües.
Visita del papa León XIV: qué días serán feriados y dónde regirá cada uno
Juan Manuel Villarreal
Argentina28 de septiembre de 2026El Gobierno oficializó el esquema mediante el Decreto 1103/2026. El lunes 9 de noviembre será feriado en todo el país; el martes 10 alcanzará a Córdoba y CABA, y el miércoles 11 regirá exclusivamente en la provincia de Buenos Aires.