El RIGI bajo la lupa: el Estado resignaría casi US$8.500 millones y crecen las dudas sobre las inversiones
Un estudio privado calculó cuánto dejaría de recaudar el Estado por los beneficios impositivos otorgados a 23 proyectos. La investigación también reveló qué porcentaje de las inversiones debería concretarse exclusivamente gracias al régimen para compensar su costo fiscal y cómo se distribuye ese esfuerzo entre Nación y provincias.
 Juan Manuel Villarreal

Un estudio privado calculó cuánto dejaría de recaudar el Estado por los beneficios impositivos otorgados a 23 proyectos. La investigación también reveló qué porcentaje de las inversiones debería concretarse exclusivamente gracias al régimen para compensar su costo fiscal y cómo se distribuye ese esfuerzo entre Nación y provincias.
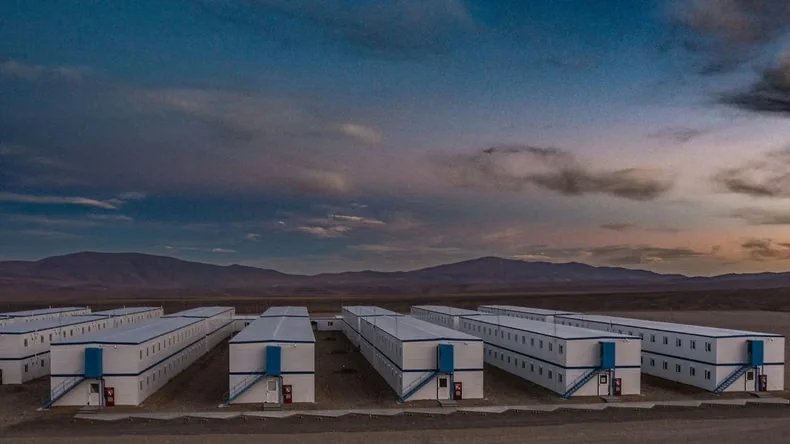
El Régimen de Incentivo para Grandes Inversiones (RIGI), una de las principales herramientas económicas impulsadas por el gobierno de Javier Milei para atraer capitales, volvió a quedar en el centro de la discusión por su impacto sobre las cuentas públicas. Un estudio de la consultora EcoGo estimó que los beneficios tributarios concedidos a los 23 proyectos aprobados representan unos US$8.493 millones, calculados a valor presente.
La cifra equivale aproximadamente al 25% de la inversión computable comprometida por esos emprendimientos y refleja la diferencia estimada entre los impuestos que pagarían bajo el régimen general y los que tributarían con las condiciones especiales del RIGI.
Sin embargo, el cálculo no implica que el Estado vaya a perder automáticamente esa cantidad de recursos. El resultado fiscal dependerá de cuántas inversiones se concreten efectivamente gracias a los incentivos y cuántas se habrían realizado incluso sin las ventajas impositivas.
La investigación, elaborada por la consultora vinculada a Marina Dal Poggetto y Sebastián Menescaldi, incorporó esa distinción para evaluar la conveniencia fiscal del esquema.
El RIGI acumula 23 proyectos aprobados por más de US$39.000 millones
Hasta el 1 de octubre de 2026, el régimen contaba con 23 proyectos formalmente aprobados y publicados en el Boletín Oficial.
Esos emprendimientos reúnen compromisos de inversión por US$39.429 millones, de los cuales US$33.837 millones corresponden a inversión computable.
El universo de anuncios vinculados al RIGI es considerablemente mayor. Si se incluyen iniciativas que permanecen en evaluación y proyectos anunciados oficialmente, el volumen informado alcanza los US$209.247 millones.
La diferencia es importante porque no todos esos emprendimientos cuentan con aprobación administrativa ni presentan el mismo nivel de avance.
Para calcular el impacto tributario, EcoGo concentró su evaluación principal en los 23 proyectos aprobados y comparó su desempeño económico bajo dos escenarios: uno con el régimen impositivo general y otro con los incentivos especiales.
Entre los beneficios se encuentran la reducción de la alícuota del Impuesto a las Ganancias al 25%, las amortizaciones aceleradas y tratamientos preferenciales para determinadas operaciones de exportación, importación y financiamiento.
Cuánto mejora la rentabilidad de las empresas
Las ventajas tributarias también tienen efectos sobre la rentabilidad proyectada de las inversiones. Según las estimaciones del estudio, la Tasa Interna de Retorno (TIR) de los emprendimientos pasa del 10,6% bajo las condiciones generales al 13,4% con los beneficios del RIGI.
Al mismo tiempo, el régimen incrementa en US$8.493 millones el Valor Actual Neto de los proyectos considerados. La mejora refleja el impacto de la menor carga impositiva sobre los flujos financieros esperados por las empresas.
Desde el punto de vista fiscal, esa diferencia representa recursos potenciales que el Estado no percibiría respecto de un escenario en el que las mismas inversiones se realizaran bajo las reglas tributarias ordinarias.
El estudio también proyecta que el costo fiscal anual aumentaría a medida que los emprendimientos ingresen en producción, hasta alcanzar un máximo cercano a US$1.600 millones en 2035, equivalente al 0,25% del Producto Interno Bruto bajo los supuestos utilizados.
La condición para que el RIGI compense los impuestos resignados
Uno de los resultados centrales de la investigación es el porcentaje de inversión adicional necesario para que el régimen tenga un resultado fiscal favorable.
EcoGo calculó que los 23 proyectos aprobados generarían una recaudación de US$17.499 millones a valor presente bajo las condiciones del RIGI.
A partir de esos ingresos y del valor de los incentivos tributarios, estableció que el 32,7% de las inversiones debe ser genuinamente adicional para compensar fiscalmente las ventajas otorgadas.
Esto significa que aproximadamente uno de cada tres dólares invertidos tendría que corresponder a proyectos o desembolsos que no se habrían concretado sin el régimen.
Si la proporción de inversiones adicionales supera ese umbral, el resultado fiscal neto sería positivo según el modelo. Si queda por debajo, el Estado resignaría recursos respecto del escenario alternativo considerado.
La diferencia es relevante porque el monto total de inversiones anunciadas no permite determinar, por sí solo, si los beneficios tributarios generan actividad económica que de otro modo no existiría.
Ese aspecto adquiere especial importancia en sectores como la minería y los hidrocarburos, donde las decisiones de inversión también dependen de la disponibilidad de recursos naturales, los precios internacionales y las perspectivas de rentabilidad.
Nación y provincias: quién asume la mayor parte del costo fiscal
El estudio también identificó diferencias en la distribución de los beneficios y los recursos tributarios resignados entre los distintos niveles del Estado. De los US$8.493 millones estimados, aproximadamente US$6.231 millones corresponden a ingresos que dejaría de percibir el Gobierno nacional.
La explicación está vinculada con los impuestos alcanzados por el régimen, entre ellos tributos nacionales, derechos de exportación y aranceles de importación.
Las provincias donde se desarrollan los proyectos, en cambio, mantienen recursos vinculados con regalías y otros tributos propios, además de participar de la distribución de ingresos coparticipables.
Por esa razón, el porcentaje de inversión adicional requerido para compensar fiscalmente los incentivos también es diferente según la jurisdicción. Para la Nación, el estudio establece un umbral del 38,5%, mientras que para las provincias receptoras de los proyectos lo ubica en el 17,7%.
La diferencia muestra que el esfuerzo fiscal no se distribuye de la misma manera que los ingresos potenciales asociados a la actividad de los emprendimientos.
Como informamos en Grupo La Provincia, el impacto tributario del RIGI ya había ingresado en el debate político bonaerense, después de que la diputada provincial Mayra Mendoza utilizara las estimaciones de EcoGo para cuestionar las prioridades presupuestarias nacionales en medio de los reclamos por obras hídricas pendientes.
Qué pasaría si se incorporan más proyectos
La consultora amplió su simulación a 39 iniciativas identificadas, incluyendo emprendimientos que todavía no cuentan con toda la documentación pública necesaria para un análisis individual.
En ese escenario, los beneficios tributarios estimados alcanzan los US$24.175 millones a valor presente, mientras que la recaudación proyectada bajo el régimen asciende a US$50.542 millones.
El porcentaje de inversión adicional necesario para alcanzar el equilibrio fiscal se mantiene prácticamente estable, en el 32,4%.
No obstante, las diferencias entre Nación y provincias se amplían.
Para el Gobierno nacional, la proporción necesaria asciende al 44,4%, mientras que para las provincias receptoras desciende al 13,7%.
Este resultado responde, entre otros factores, al mayor peso relativo de los proyectos hidrocarburíferos dentro de la cartera ampliada.
La evolución futura del régimen dependerá de la ejecución efectiva de los emprendimientos, los precios internacionales, los plazos de puesta en funcionamiento y la capacidad de los incentivos para atraer inversiones adicionales.
El estudio no determina que el RIGI produzca necesariamente un resultado fiscal negativo. Sí establece las condiciones que deberían cumplirse para que los ingresos generados por nuevas inversiones compensen los impuestos resignados.
Con proyectos que involucran miles de millones de dólares, la discusión ya no pasa únicamente por cuánto capital se anuncia, sino por cuánto se invertirá efectivamente gracias a los incentivos y cuál será el resultado fiscal para el Estado.
Te puede interesar
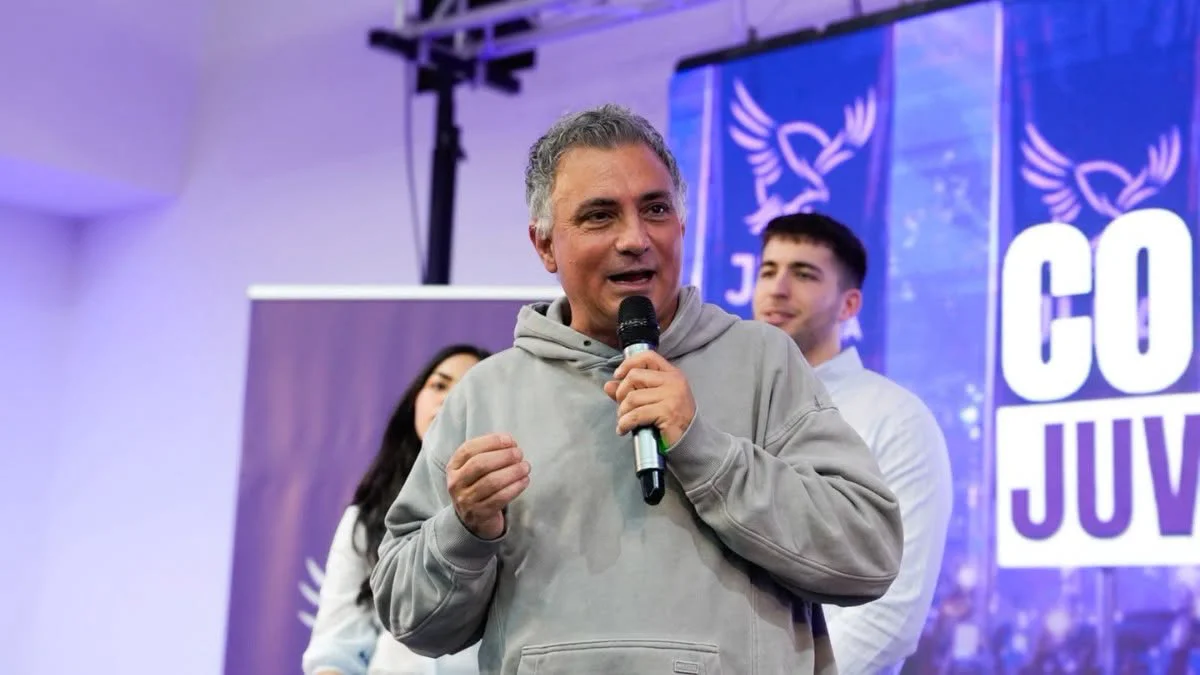
Interna libertaria bonaerense: Pareja desafía a Las Fuerzas del Cielo y profundiza la disputa por 2027
Pamela Orellana
Política13 de octubre de 2026El congreso de Morón reunió a más de 1.200 jóvenes, pero dejó expuesto el enfrentamiento entre los sectores de Karina Milei y Santiago Caputo. Las peleas por las candidaturas, los cruces en redes y el control de la bancada provincial mantienen abierta la disputa de poder.
“Hay muchos novatos”: el massismo se mete en la interna y el peronismo vuelve a discutir quién conduce rumbo a 2027
Mariana Portilla
Política13 de octubre de 2026El diputado nacional del Frente Renovador, Guillermo Michel, cuestionó al ministro bonaerense Carlos Bianco por sus declaraciones sobre Cristina Kirchner y reclamó bajar el tono de la interna. “Esa vocación de querer hacer política confrontando con la ex Presidenta no va”, afirmó. Desde La Cámpora también hubo fuertes cuestionamientos al planteo del funcionario kicillofista.
Policías municipales, en debate: distrito peronista crea su propia fuerza y reabre la discusión por autonomía, recursos y mando
Mariana Portilla
Política13 de octubre de 2026Lanús aprobó la creación de una Policía de Prevención Municipal con hasta 100 agentes, funciones de patrullaje disuasivo y actuación de proximidad. El caso vuelve a poner sobre la mesa qué facultades pueden asumir los intendentes y qué marco legal debe definir la Provincia.
Kicillof amplía su armado nacional: el MDF suma dirigentes, sedes y encuentros federales
Pamela Orellana
Política13 de octubre de 2026Un plenario de más de 1.500 mujeres en Córdoba, nuevos respaldos políticos en Mendoza y los preparativos para abrir una sede en San Juan muestran el avance territorial del espacio, que busca consolidar una alternativa nacional con la mirada puesta en 2027.
El Encuentro Plurinacional eligió CABA para 2027 y cerró Córdoba con fuertes críticas a Milei
Juan Manuel Villarreal
Política12 de octubre de 2026La decisión fue unánime durante el cierre de la 39ª edición, que reunió a miles de participantes en Córdoba. El movimiento feminista y transfeminista regresará a la Ciudad de Buenos Aires después de cuatro décadas, en un año atravesado por las elecciones presidenciales. Las consignas contra el Gobierno y los debates que marcaron las jornadas.

En medio de los rumores sobre Caputo, Milei salió a respaldarlo y dejó una definición sobre 2027
Juan Manuel Villarreal
Política12 de octubre de 2026El Presidente rechazó las versiones sobre una posible salida del ministro de Economía y negó diferencias dentro del Gobierno por el rumbo económico. También habló de su estrategia frente a una eventual corrida cambiaria, se refirió a las elecciones de 2027 y abrió la posibilidad de modificar la agenda del papa León XIV en la Argentina.

La universidad pública redobla la protesta contra Milei rumbo a la quinta Marcha Federal
Pamela Orellana
Política11 de octubre de 2026Con paros docentes, tomas estudiantiles y movilizaciones en todo el país, el reclamo por salarios, becas y financiamiento gana intensidad. La cautelar judicial sigue vigente pese a la apelación del Gobierno, mientras el deterioro presupuestario y las dificultades económicas profundizan el conflicto, que tendrá al Congreso como epicentro.

AySA: cuatro legisladores buscan frenar la venta y reclaman un dato que el Gobierno mantiene reservado
Juan Manuel Villarreal
Política09 de octubre de 2026Diputados y senadores presentaron un amparo para suspender la adjudicación del 90% de la compañía hasta conocer su valuación oficial. Cuestionan una resolución que declaró reservadas las tasaciones de empresas públicas y advierten sobre posibles perjuicios para el patrimonio estatal. El reclamo llegó después de que se conociera una oferta de US$340,2 millones.
Lo más visto

Tres argentinos en la elite del mercado: quiénes integran el once sudamericano más caro del mundo
Mariana Portilla
Deportes10 de octubre de 2026La última actualización de Transfermarkt mostró nuevos movimientos en las cotizaciones y volvió a ubicar al talento argentino entre los nombres más valiosos del mercado internacional.
Messi después de la Selección: cinco clubes vinculados al capitán y una nueva apuesta en España
Pamela Orellana
Deportes11 de octubre de 2026Tras su despedida de la Albiceleste, el rosarino mantiene su carrera en Inter Miami mientras amplía su presencia empresarial en el fútbol. La reciente adquisición del Eldense se suma a inversiones y proyectos en cuatro países, con distintas formas de propiedad y participación.
CONICET: el presupuesto cayó 70% y el organismo perdió más de 3.000 trabajadores
Juan Manuel Villarreal
Argentina12 de octubre de 2026Un relevamiento de datos oficiales muestra una fuerte reducción de recursos, personal y proyectos de investigación desde 2023. La cantidad de becarios también retrocedió y las proyecciones presupuestarias para 2027 anticipan nuevas restricciones. Qué revelan las cifras sobre el sistema científico argentino.